
Een aandeel dat 50% is gedaald, lijkt een koopje. Maar is dat ook zo? En is een aandeel met een koers-winstverhouding van 30 per definitie duurder dan een aandeel met een KW van 10? Goedkoop en duur zijn op de beurs relatieve begrippen.
College fundamentele analyse, opdat u zich niet te veel blind staart op de koersen. In deze BeursCafé-thema podcast bespreken beleggerstrainer Hans Oudshoorn van broker Saxo en Niels en Arend Jan hoe u bepaalt wat een aandeel werkelijk waard is.
De heren behandelen de belangrijkste waarderingsmaatstaven, de gevaren van value traps en waarom een duur aandeel soms juist een uitstekende belegging kan zijn.
Disclaimer: dit is geen beleggingsadvies. U moet zelf uw eigen keuzes maken.
Stellingen
Een aandeel met een KW van 10 kan duurder zijn dan een aandeel met een KW van 30.
Een aandeel dat 50% is gedaald, kan nog steeds veel te duur zijn.
Voor een uitzonderlijk goed bedrijf mag u bijna altijd een hogere waardering betalen.
De grootste fout bij waarderen is doen alsof u de toekomst precies kunt voorspellen.
Goedkoop is niet hetzelfde als lage koers
De beurs geeft geen korting ten opzichte van een oude koers. Nee, het gaat om de toekomstige verdiencapaciteit van een onderneming.
Belangrijke factoren: winst, vrije kasstroom, groei, marges, schulden en kwaliteit van het bedrijf.
Voorbeeld: een aandeel daalt van €100 naar €50, maar de winst per aandeel halveert ook van €5 naar €2,50. De KW blijft 20. Het aandeel is dus helemaal niet goedkoper geworden.
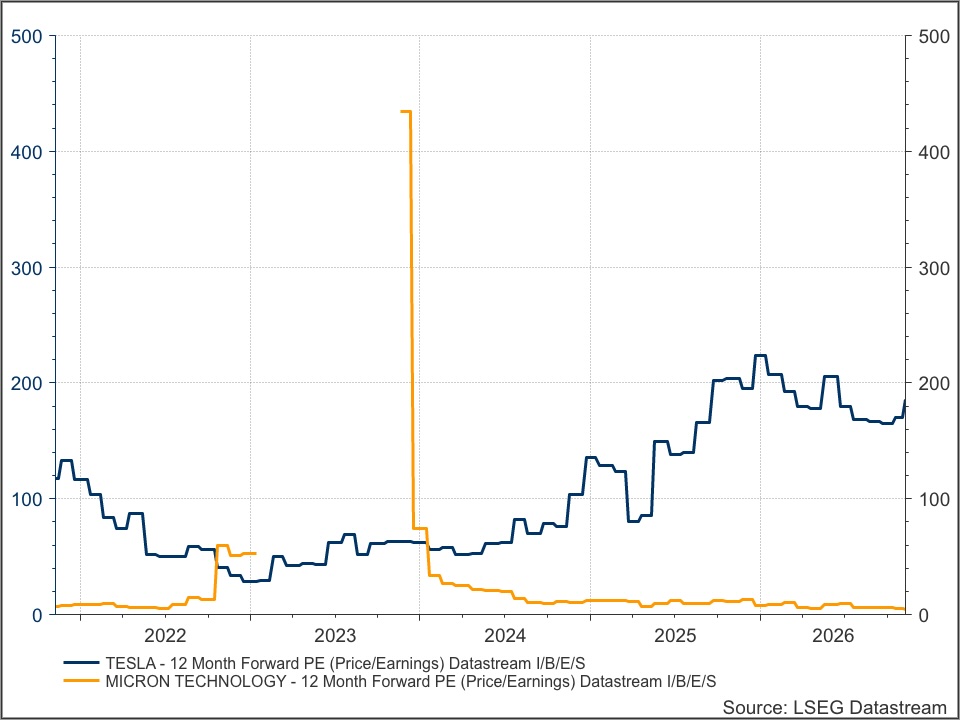
Tesla doet 189 keer 12-maands verwachte koers-winstverhouding en Micron 5 keer. Hoe en waarom en zegt dit ook maar iets over hoe duur of goedkoop ze zijn?
Koers-winstverhouding: nuttig, maar niet heilig
Een lage KW betekent niet automatisch dat een aandeel goedkoop is. Groei, kwaliteit en risico bepalen welke waardering gerechtvaardigd is.
Een onderneming met hoge marges, sterke pricing power en een hoog rendement op geïnvesteerd kapitaal verdient doorgaans een hogere waardering.
Bij cyclische ondernemingen kan een lage KW juist een waarschuwingssignaal zijn. Tijdens een winstpiek lijken deze aandelen vaak goedkoop, zie bijvoorbeeld de geheugen-chippers
De forward KW is relevanter dan de historische KW, maar alleen als de winstverwachtingen worden waargemaakt.
Wanneer is goedkoop aandeel een value trap?
Een lage waardering kan betekenen dat de markt te pessimistisch is, maar ook dat beleggers structurele problemen onderschatten.
Waarschuwingssignalen zijn dalende omzetten, krimpende marges, oplopende schulden, aandelenemissies en verlies van marktaandeel.
Maak onderscheid tussen tijdelijke tegenwind en een structureel verslechterend verdienmodel.
De belangrijkste vraag: waarom is dit aandeel eigenlijk zo goedkoop?
Wanneer is duur aandeel toch goedkoop?
Een aandeel met een KW van 30 kan aantrekkelijk zijn als de winst jarenlang met 15% groeit.
Bij een verdubbeling van de winst in vijf jaar halveert de KW bij een gelijkblijvende koers van 30 naar 15.
Vooral bedrijven met hoge rendementen op geïnvesteerd kapitaal, sterke vrije kasstromen en aantrekkelijke herinvesteringsmogelijkheden kunnen langdurig waarde creëren.
Let op, want een geweldig bedrijf is niet automatisch een geweldige belegging. De prijs die u betaalt, blijft doorslaggevend.
Kijk verder dan alleen KW
Free cash flow yield: de vrije kasstroom gedeeld door de beurswaarde. Hoe hoger, hoe aantrekkelijker de waardering.
EV/EBITDA: handig om bedrijven met verschillende schuldposities met elkaar te vergelijken.
Price-to-sales: vooral relevant bij snelgroeiende ondernemingen die nog nauwelijks winst maken.
Dividendrendement: een hoog dividendrendement is alleen aantrekkelijk als het dividend houdbaar is.
Er bestaat geen universele waarderingsmaatstaf. Beleggen is nu eenmaal kunde en ervaring en geen exacte wetenschap. Welke ratio het meest relevant is, hangt af van het type onderneming.
Waarderen is geen exacte wetenschap
Een koersdoel van €73,42 suggereert een nauwkeurigheid die er niet is. Kleine veranderingen in groeiverwachtingen, marges en disconteringsvoeten kunnen grote gevolgen hebben.
Werk daarom met een pessimistisch, basis- en optimistisch scenario.
Draai de waarderingsvraag om: welke verwachtingen over groei en winstgevendheid zitten al in de beurskoers verwerkt?
Houd rekening met een margin of safety. Hoe onzekerder de toekomstige winst, hoe groter de gewenste veiligheidsmarge.
Zes vragen voordat u aandeel koopt
Waarom lijkt het aandeel goedkoop?
Is de verwachte winst representatief en houdbaar?
Hoe sterk zijn de marges en de concurrentiepositie?
Hoe gezond is de balans?
Hoeveel toekomstige groei zit al in de koers verwerkt?
Wat gebeurt er als uw verwachtingen te optimistisch blijken?
De belangrijkste les: een lage koers of KW maakt een aandeel niet automatisch goedkoop. Uiteindelijk draait het om de verhouding tussen prijs, kwaliteit, groei en risico.
BeursCafé themapodcasts archief
Ze zijn bijna allemaal nog (hoogst) actueel, dit zijn de eerdere afleveringen van BeursCafé themapodcasts:
Kunst van het verkopen: wanneer neemt u afscheid van een aandeel?
Wanneer is geweldig bedrijf ook geweldige belegging en wanneer niet?
Waar liggen kansen bij AI gerelateerde sectoren en bedrijven
“Waarom obligaties en dividendaandelen juist nu cruciaal zijn”
Waarom u binnenkort misschien ook in structured notes belegt
Apple Podcasts klanten luisteren hier naar de podcast.
Deze podcast werd mede mogelijk gemaakt door Saxo.