Het is niet zo dat door de rentestijging uw aandelen per definitie minder waard worden. Het is wel een risico. Hoe zit dit? Zijn de hogere rentes ook tijdelijk, of is er iets veranderd waardoor wij structureel te maken krijgen met hogere rentes? Wat betekent dit dan voor aandelen, obligaties, vastgoed en de rest?
Hoogste tijd voor een BeursCafé themapodcast over hoe het zit tussen op papier erfvijanden aandelen en rente. Samen met ABS Beleggingsfonds manager Robert Schuckink Kool van Wijs & Van Oostveen buigen Niels en Arend Jan zich op systematische wijze over de vraag waarom rentes zo belangrijk zijn bij beleggen en hoe u ongelukken voorkomt in uw portefeuille en er juist van profiteert.
Waarom lopen de rentes op?
Waarom lopen de rentes juist nu op?
Is de hoge inflatie de trigger of zijn het de grote tekorten en schulden bij overheden?
Wat is problematischer: de hoge inflatie of de hoge schulden bij overheden?
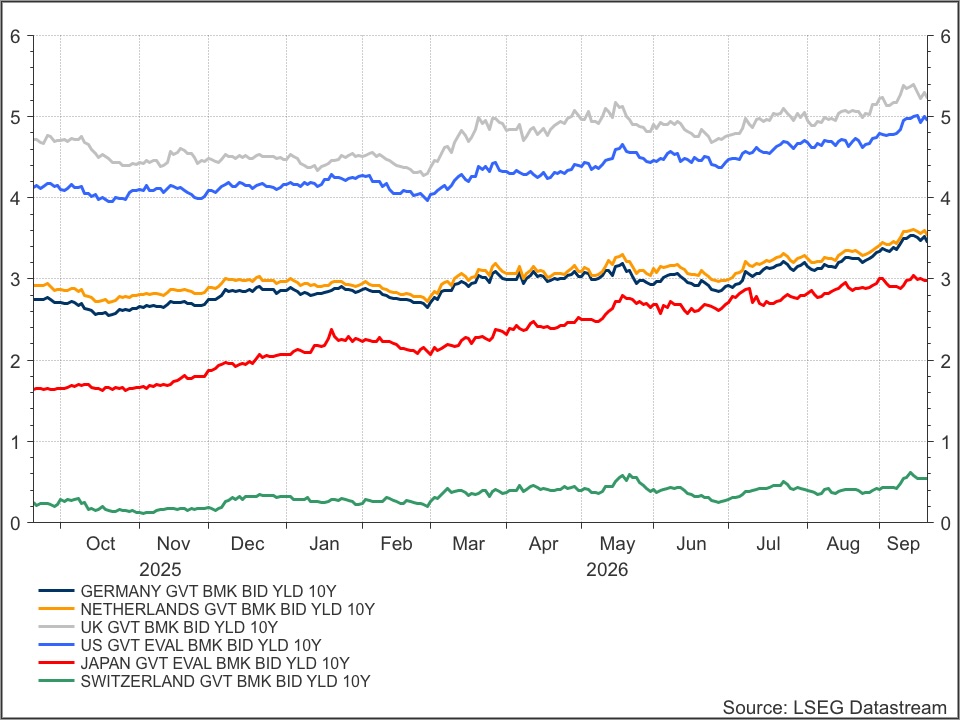
Verschillen tussen korte en lange rente
Korte rente: sterk bepaald door de centrale bank
Lange rente: bepaald door verwachtingen over toekomstige korte rentes, inflatie én de vergoeding die beleggers eisen voor het risico om hun geld tien, twintig of dertig jaar vast te zetten
Stel dat de korte rente stijgt, betekent dat ook automatisch dat de lange rente omhoog gaat?
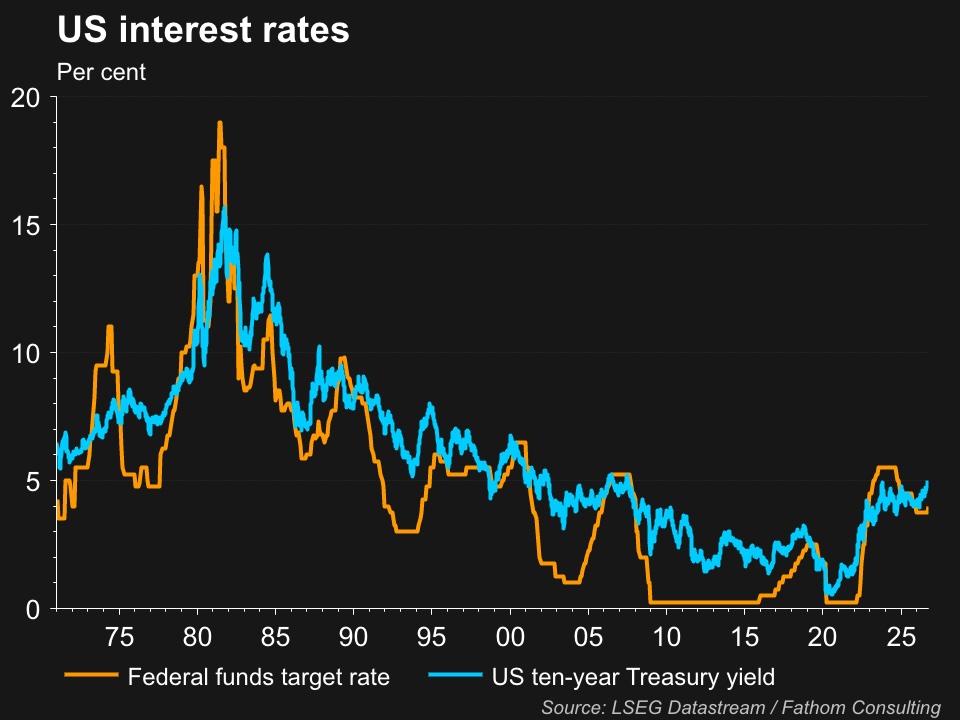
De VS tienjaarsrente op 5,0%: is dit hoog?
Historisch gezien is deze rente niet hoog, maar deze rente kan er wel harder in hakken
Pijnpunt 1: de schulden zijn nu veel hoger
Pijnpunt 2: waarderingen van onder andere vastgoed en aandelen zijn deels gebaseerd op jarenlang extreem lage rentes
Pijnpunt 3: bedrijven, consumenten én overheden moeten oude goedkope leningen geleidelijk herfinancieren
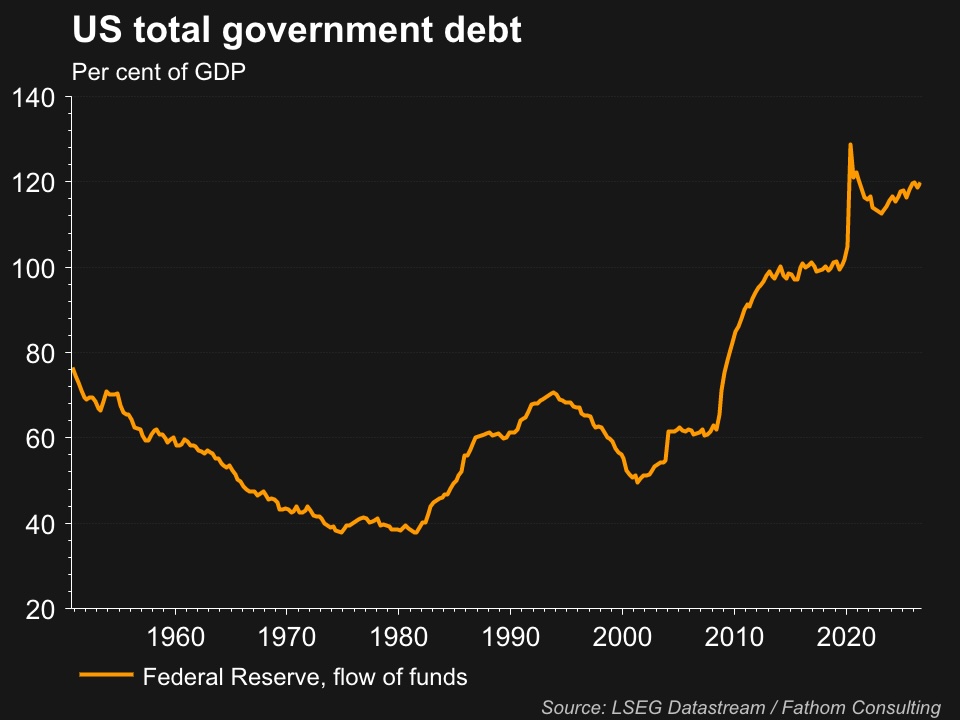
Is de Amerikaanse staatsschuld houdbaar?
De Amerikaanse staatsschuld bedraagt inmiddels ongeveer $40 biljoen. Dit is 120% van het totale BBP. De combinatie van grote begrotingstekorten, enorme herfinancieringsbehoeften en oplopende rentelasten zorgt ervoor dat beleggers een steeds hogere vergoeding verlangen
Moeten we vooral kijken naar schuld/BBP of juist naar de rentelasten?
Ontstaat er een vicieuze cirkel?
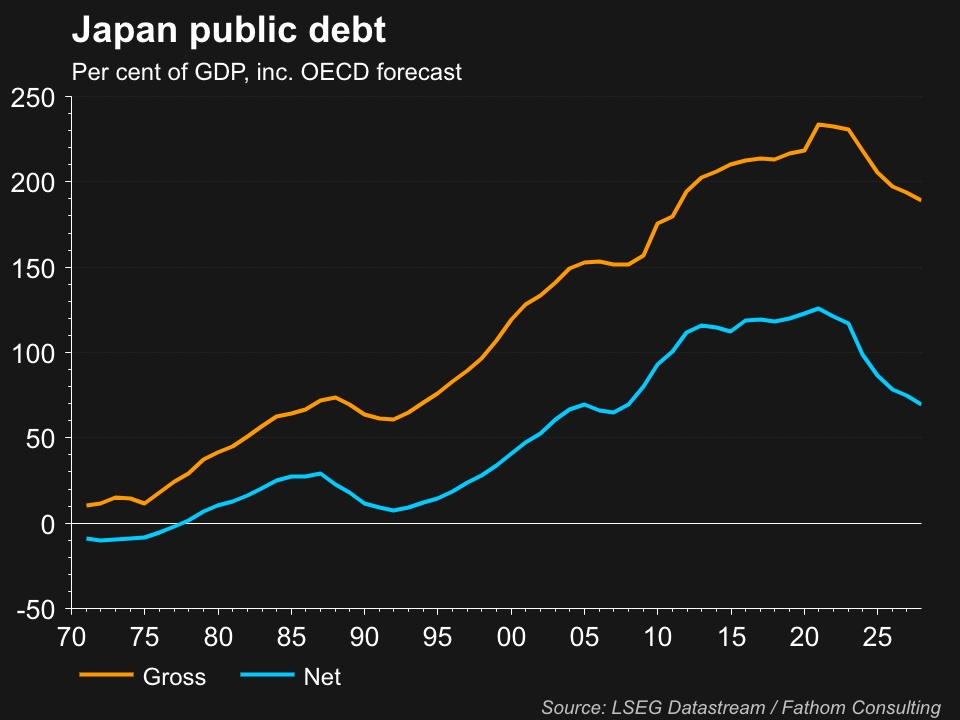
Is Japan een groter probleem?
De Japanse tienjaarsrente is voor het eerst sinds 1996 boven 3% uitgekomen. Tegelijkertijd heeft de Bank of Japan de beleidsrente al meerdere malen verhoogd
Japan heeft decennialang extreem lage rentes gehad. Japanse banken, verzekeraars en pensioenfondsen gingen vanwege die lage rente massaal buiten Japan beleggen. Bijvoorbeeld in Amerikaanse staatsobligaties en buitenlandse bedrijfsobligaties
Nu verandert dat. Wat betekent een sterkere yen voor de bekende yen carry trade?
Is Japan misschien de katalysator van een wereldwijde schuldencrisis?
Kan de rente op termijn weer omlaag?
Geen signalen dat overheden de tekorten serieus willen aanpakken
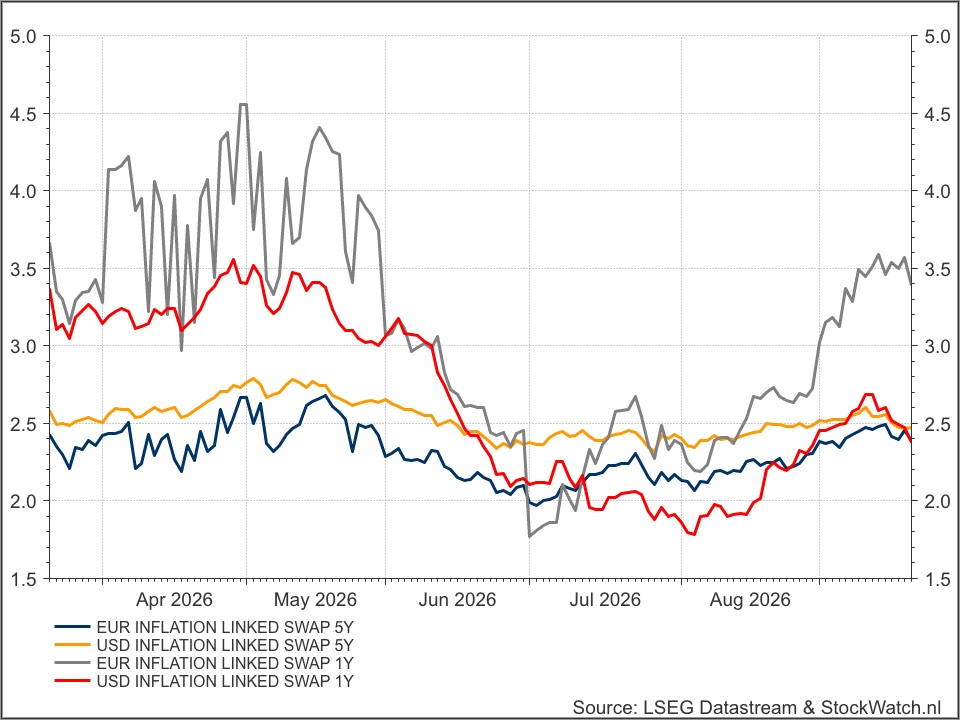
De markt rekent op een inflatie dat de komende jaren boven de 2% blijft liggen. Wij kijken dan naar de 5-jaars inflatieverwachting
Hier staat tegenover dat technologische ontwikkelingen en vergrijzing juist de inflatie omlaag brengen, en daardoor ook de rente
Wat zijn de gevolgen voor aandelenbeleggers?
Bedrijven moeten schulden herfinancieren tegen een hogere rente, waardoor de winstgevendheid verslechtert
Het wordt voor bedrijven duurder om kapitaal op te halen, waardoor het lastiger wordt om te groeien
Toekomstige winsten van bedrijven worden minder waard
Obligaties worden een aantrekkelijker alternatief
Kortom, de waardering van aandelen kan onder druk komen te staan - hoeft niet!
Aandelen die profiteren van een hogere rente
Ja, financials: banken en verzekeraars
Maar wie nog meer?
Rust in de porto? ABS Fund Wijs & van Oostveen
Het ABS Fund van Wijs & van Oostveen is interessant voor beleggers die op zoek zijn naar een relatief stabiel rendement met een beperkt risico. Het fonds belegt voornamelijk in obligaties die worden gedekt door onderliggende activa, zoals hypotheken en leasecontracten, waardoor er extra zekerheid aanwezig is.
Sinds de start in september 2020 behaalde het fonds tot en met augustus 2026 gemiddeld 6,7% netto rendement per jaar, bij een risicoklasse van 2 op 7. Daarmee is het ABS Fund een interessante aanvulling op een portefeuille van aandelen en traditionele obligaties, al blijven ook aan deze belegging risico’s verbonden
Ga naar absfund.nl als u nieuwsgierig bent, gebruik de code beurscafe en u betaalt geen instapkosten als u deelneem
BeursCafé themapodcasts archief
Ze zijn eigenlijk allemaal nog hoogst actueel, dit zijn de eerdere afleveringen van BeursCafé themapodcasts:
Kunst van het verkopen: wanneer neemt u afscheid van een aandeel?
Wanneer is geweldig bedrijf ook geweldige belegging en wanneer niet?
Waar liggen kansen bij AI gerelateerde sectoren en bedrijven
“Waarom obligaties en dividendaandelen juist nu cruciaal zijn”
Waarom u binnenkort misschien ook in structured notes belegt
Apple Podcasts klanten luisteren hier naar de podcast.
Deze podcast werd mede mogelijk gemaakt door Wijs & van Oostveen
Dit artikel mag niet worden beschouwd als individueel beleggingsadvies. Heeft u naar aanleiding van dit artikel een vraag? Stuur dan een mail naar redactie@stockwatch.nl. Wij doen ons best om deze zo snel mogelijk te beantwoorden.