
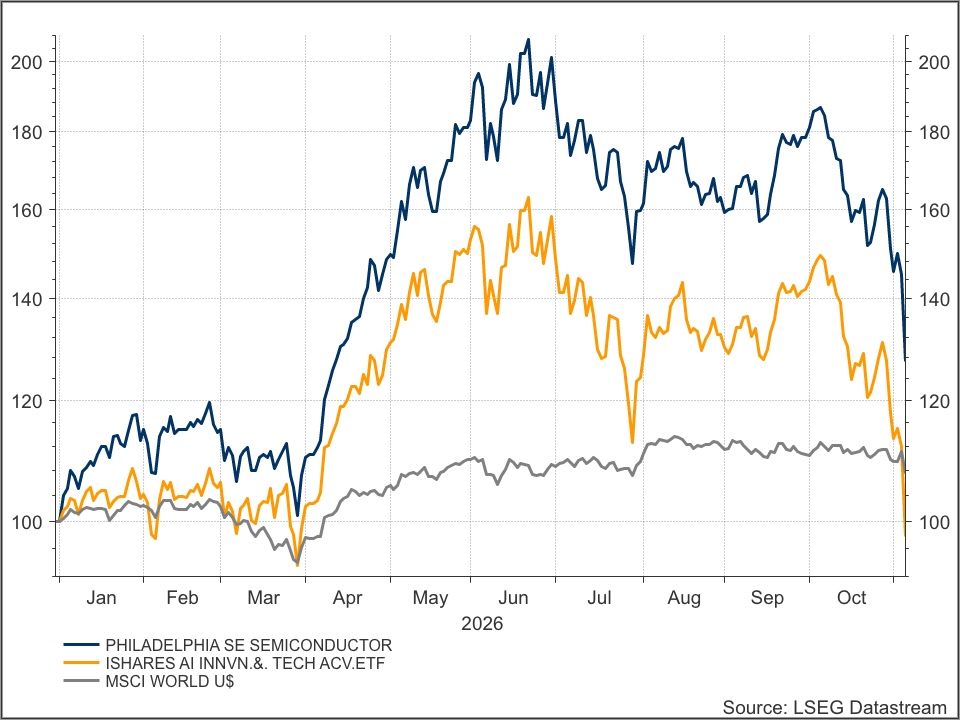
Chippers en AI-aandelen die eventjes ruim -12% gaan in een dag: opdat wij weer weten dat aandelen niet zonder risico zijn, zeker (peperdure) groeiaandelen. Niettemin ontstaan er vanzelf kansen als risico bijt en spot het BeursCafé ze al? Zeker.
Onze tech-analist Paul kon zich gisteravond al niet meer beheersen en kocht al Alphabet, Qualcomm en Uber. Niels denkt alweer aan terugkopen Besi. Beter is het om misschien vandaag nog even de koersen te laten uitrazen en dit weekend rustig te kijken.
Brede markt (op diverse snelheden)
Nee, het BeursCafé is niet onder de indruk van deze sell-off. Die horen erbij, zeker na de euforische lente (met die wijsheid achteraf) en dan moet de beurs nog wel eens uitzweten. U weet alleen nooit of wanneer. Bovendien zijn het BeursCafé en StockWatch goed gespreid en zijn de wegingen op orde. De schade valt zodoende ruim mee en Niels boekt deze week zelfs een plus.
Te gast in het BeursCafé is Sven Pluut, CEO van - klikken voor BeursCafé korting - crowdfund-platform Zonhub. Want behalve (nou ja, tot deze week dan) Shell zijn momenteel ook zonne-energie en batterijen populair. Wat heeft hij voor projecten en hoe steken die in elkaar?
En wie roept er in hemelsnaam... eindejaarsrally?!
Grootste sell-off sinds maart 2020: hoe leest het BeursCafé de koersen en waarderingen en hoe duidt het de markt?
Intussen galoppeert de inflatie maar door: Nederland 3,7% YoY en EU zelfs 4,0% YoY over oktober. Volgende week komt de VS door
Mooie inkoopmanagersindices over oktober, er is economisch momentum. Op Frankrijk na dan
Box 3 weer! In samenwerking met Brand New Day, luister naar de BeursCafé themapodcast box 3 en er komen in de komende weken meer producties aan. Denk onder meer aan fiscaal vriendelijk in box 1 beleggen met uw jaarruimte:
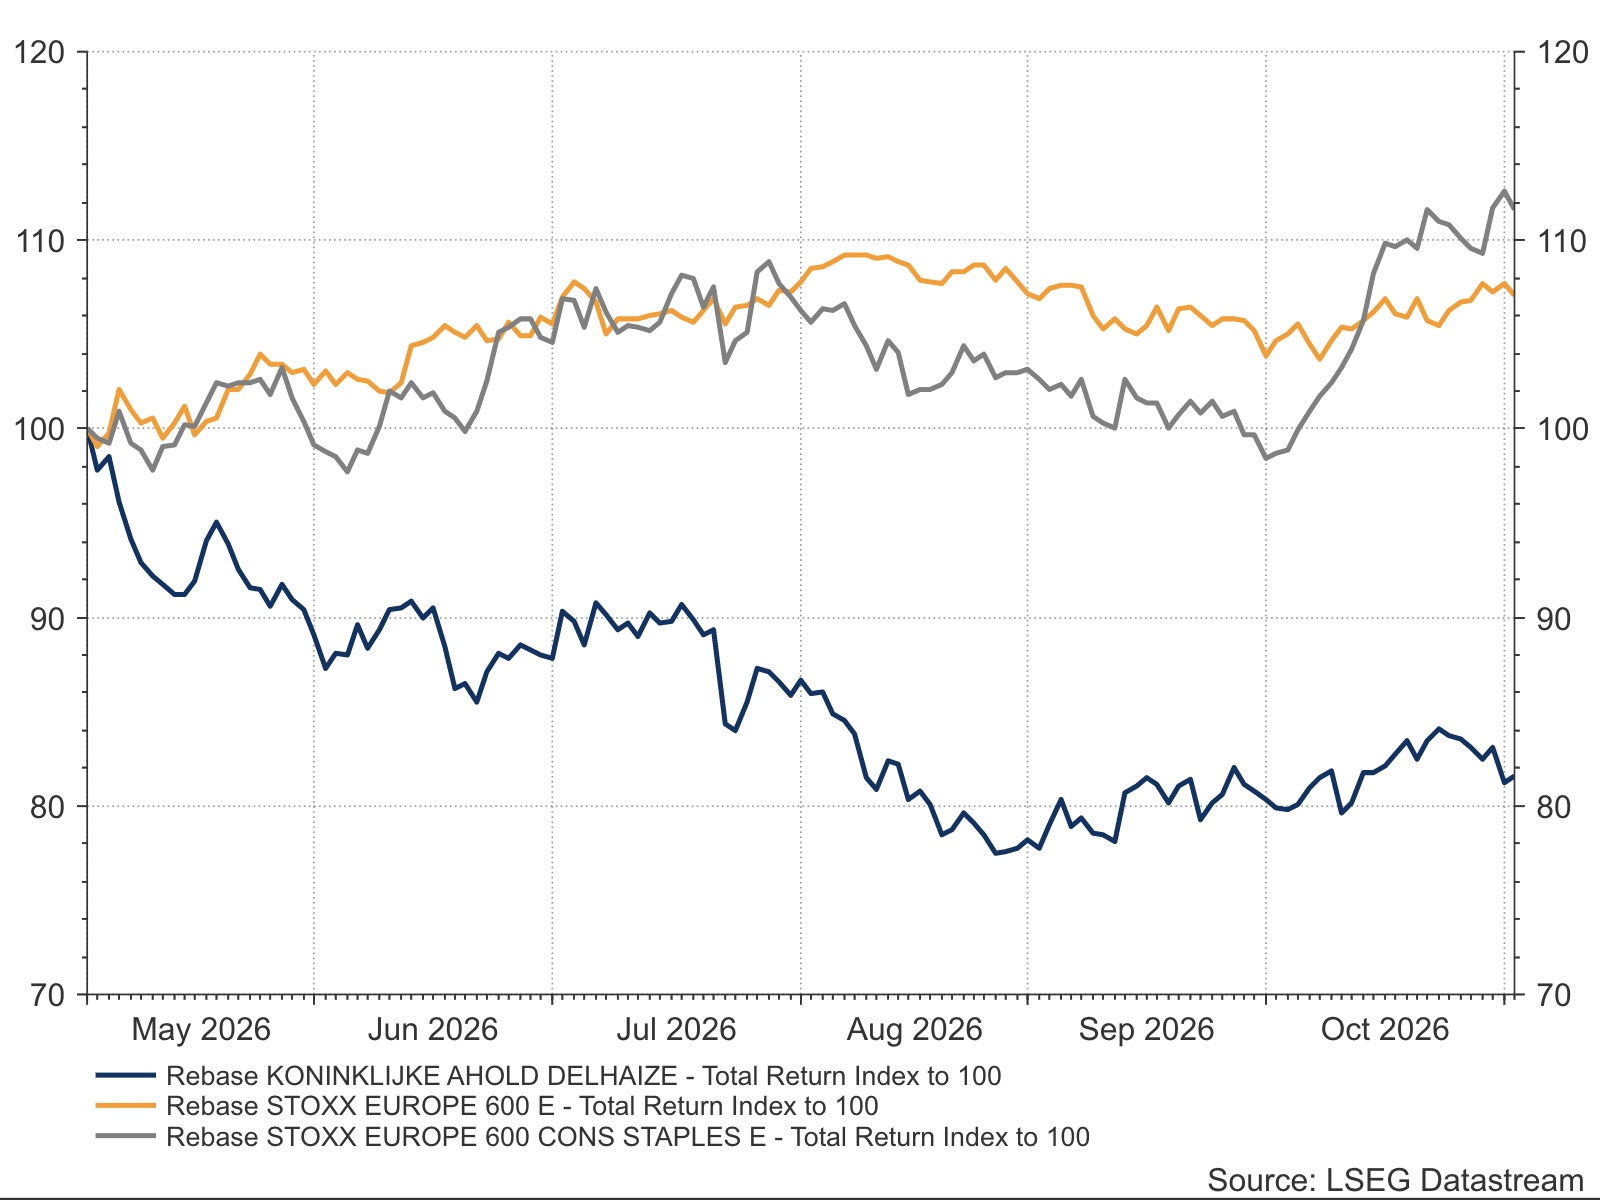
Ahold Delhaize
De cijfers zijn beter dan verwacht en goed dat de grutter al de hack-schade (die in Q4 valt en niet in gerapporteerde Q3) volledig bekend maakt. Lezen jullie mee Adyen en Rheinmetall?
Ahold Delhaize verrast met sterke kwartaalcijfers, vooral marge valt hoger uit dan verwacht
Belangrijkste meevaller: onderliggende operationele resultaat steeg in Q3 met 0,4%, terwijl de markt vreesde voor een daling van 3,5%.
Cyberaanval leidt tot schadepost van €75 tot €100 miljoen op de winst
Outlook 2026 hierdoor omlaag, maar beleggingscase blijft intact
Aandeel Ahold Delhaize met een weging van 7% in de top 3 van de StockWatch Aandelenportfolio
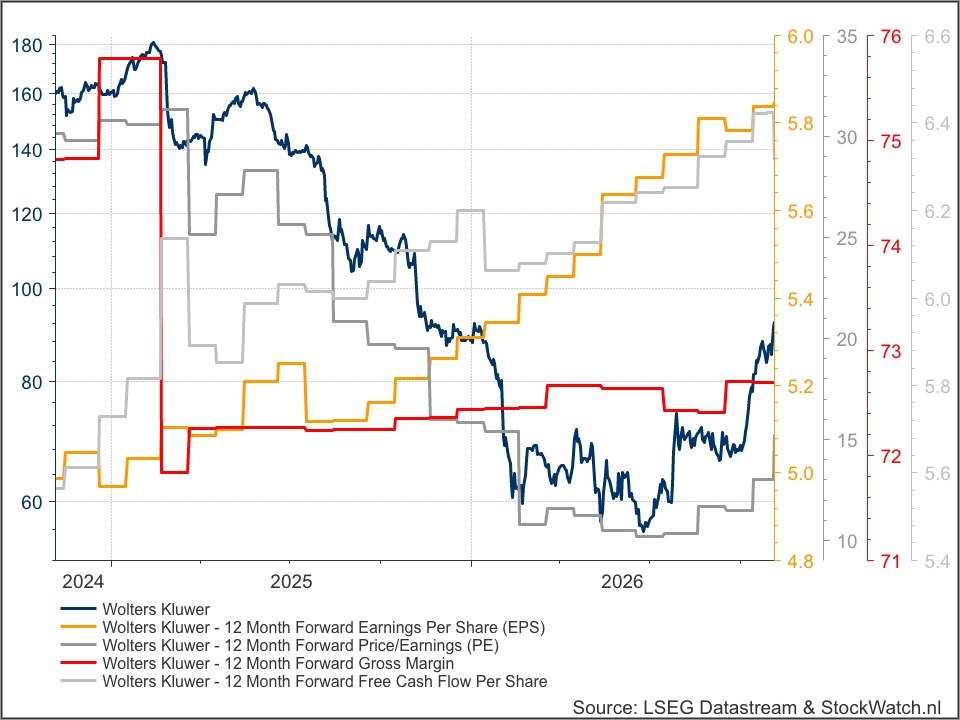
Wolters Kluwer
Nee, de cijfers maken de beleggingspropositie niet anders. Het blijft hoogrisico en een mooie kans tegelijk.
Saaie, maar ook solide cijfers. En zo hoort het ook bij Wolters Kluwer. Hoewel, het bedrijf zegt dat zijn AI-producten goed lopen
De uitgever herhaalt outlook 2026
Ondanks hogere reorganisatiekosten, blijft het margedoel ongewijzigd. Dat wijst op beter dan verwachte onderliggende marges
Bedrijf vermeldt in iedere zin hoe het met AI aan weg timmert
Zakenbanken zijn positief over de cijfers en zijn overtuigd dat Wolters Kluwer blijft groeien
Apple
Prachtige cijfers, wel een duur aandeel en met die marges komt het vanzelf weer goed. Hoe dan?
Apple houdt groeitempo hoog met 12% omzetgroei
iPhone (+17%) en Mac (+24%) trekken de kar
Exploderende geheugenprijzen zetten brutomarge onder druk
Eigen chips en lokale AI versterken concurrentiepositie
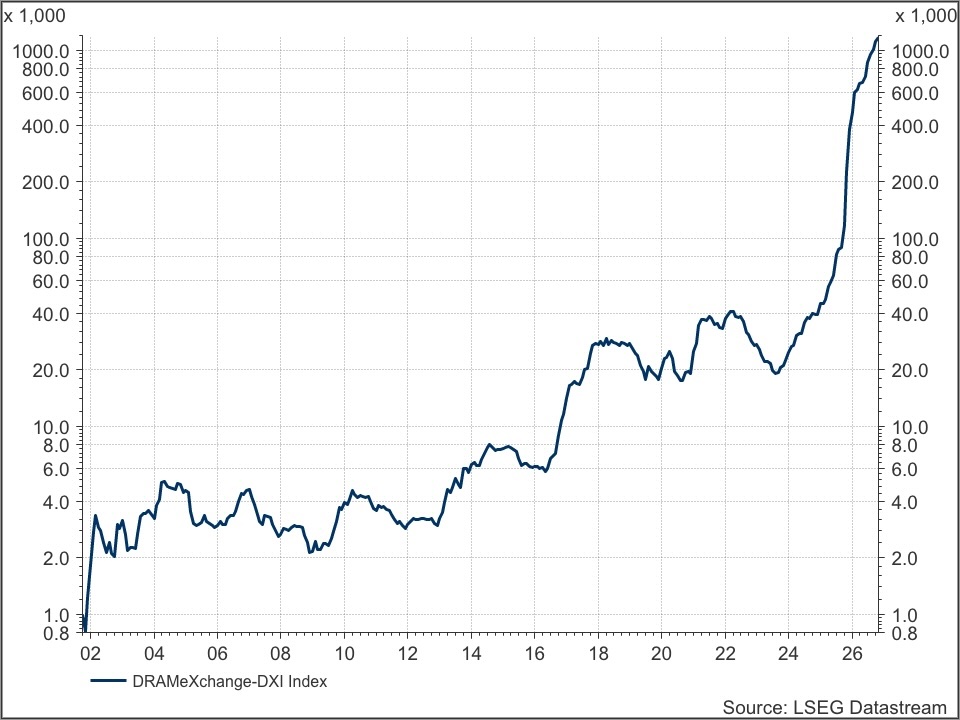
Apple zit het wel uit? De DRAM geheugenindex...
AMD
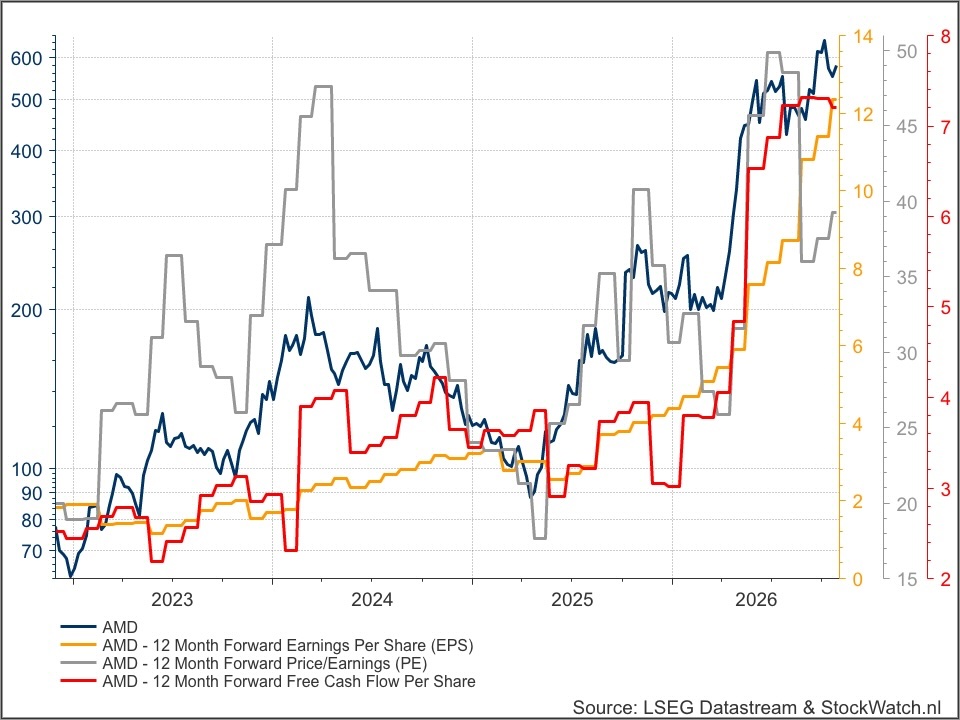
Geweldige cijfers! Helaas een iets mindere koers... De waardering wasd an ook erg hoog, twee keer zo duur dan Nvidia.
Omzet stijgt 45% tot $13,4 miljard, operationele marge loopt op naar 29%
Data Center groeit 97% en is inmiddels goed voor bijna twee derde van de omzet
AMD rekent voor 2027 op meer dan 80% (!) groei
Vraag is groter dan aanbod, terwijl voorraadopbouw de vrije kasstroom hard drukt
Koersdoel omhoog van $490 naar $530, Hold-rating onveranderd
Luistervragen
Ik ben lid van zowel Stockwatch als IEX. Het valt mij op dat jullie koersdoelen vrijwel altijd hoger zijn dan die van IEX. Hoe kan dat? (Valentijn)
Ik heb Shell in juni/juli gekocht rond de 34 euro, dus heb ik een goede rit gemaakt. Randy stelt dat wie Shell heeft, kan blijven zitten en de stroom aan dividend en inkoop op kan halen. Wie nog moet instappen, wacht beter op een betere prijs. Weegt die dividend- en aandelen inkoop wel op tegen de potentiële koersdaling, als de oorlog afgelopen is? (Martien)
Wat als ik (per ongeluk) toch te veel inleg boven mijn jaarruimte?Ik heb naast loondienst ook inkomen uit een eigen bedrijfje en ik vind de inkomsten hiervan lastig om in te vullen. Stel dat ik hierdoor per ongeluk zo'n 1.000 euro te veel inleg, wat gebeurt er dan? (Dirk)
Rheinmetall
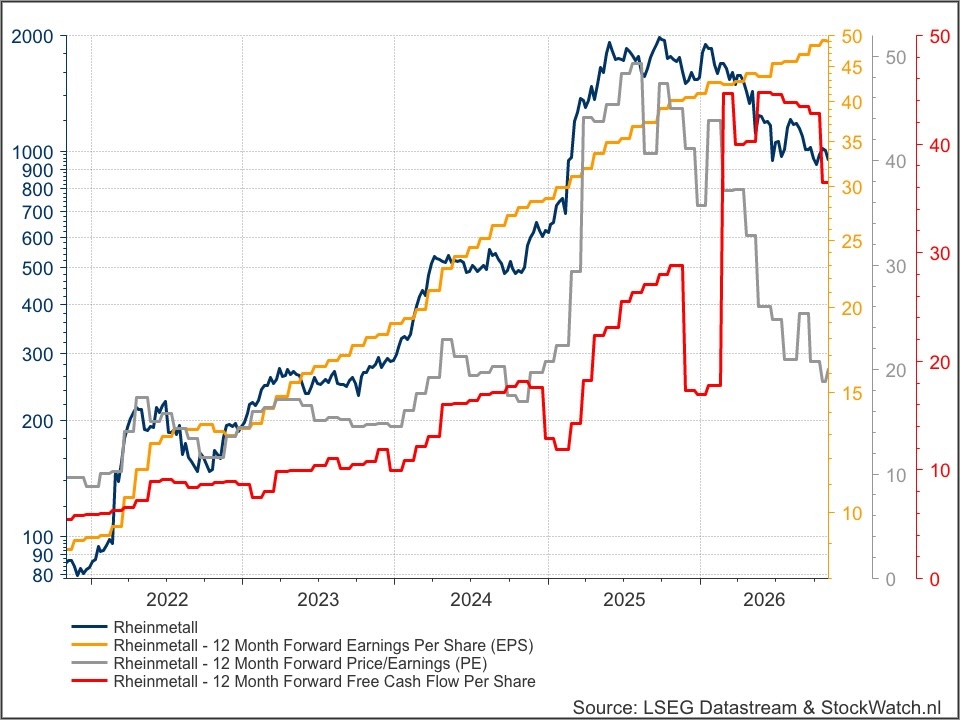
Veel beloven... en het dan niet waarmaken. En hoe. Rheinmetall lijkt in de eigen euforische koers te zijn meegegaan en de realiteit zet dit jaar in. De defensie-orders rollen door, maar niet meer vanzelf en onbeperkt, zeg maar. Er moet voor worden gewerkt. Oh ja, een winstwaarschuwing of outlook intrekken komt vaak in drievoud. One to go..?
Omzet Rheinmetall groeit nog stevig: in Q3 met 36% tot €3,15 miljard
Operationeel Q3-resultaat €531 miljoen (marge 17,5%) onderliggend minder sterk dan het lijkt
Rheinmetall verlaagt opnieuw de outlook en dat jaagt nieuwe schrik aan
Taxaties weer omlaag; alle ogen op de Capital Markets Day van 26 november
Koersdoel gekielhaald van €1.200 naar €800; Hold blijft Hold
In mei voorspelde CEO Armin Papperger nog dat de orderportefeuille eind dit jaar zou aanzwellen tot zo’n €135 miljard
Eind september stond de teller op... €78 miljard
Met het doorschuiven van Arminius naar volgend jaar lijkt ook de €100 miljard dit jaar buiten bereik
Philips
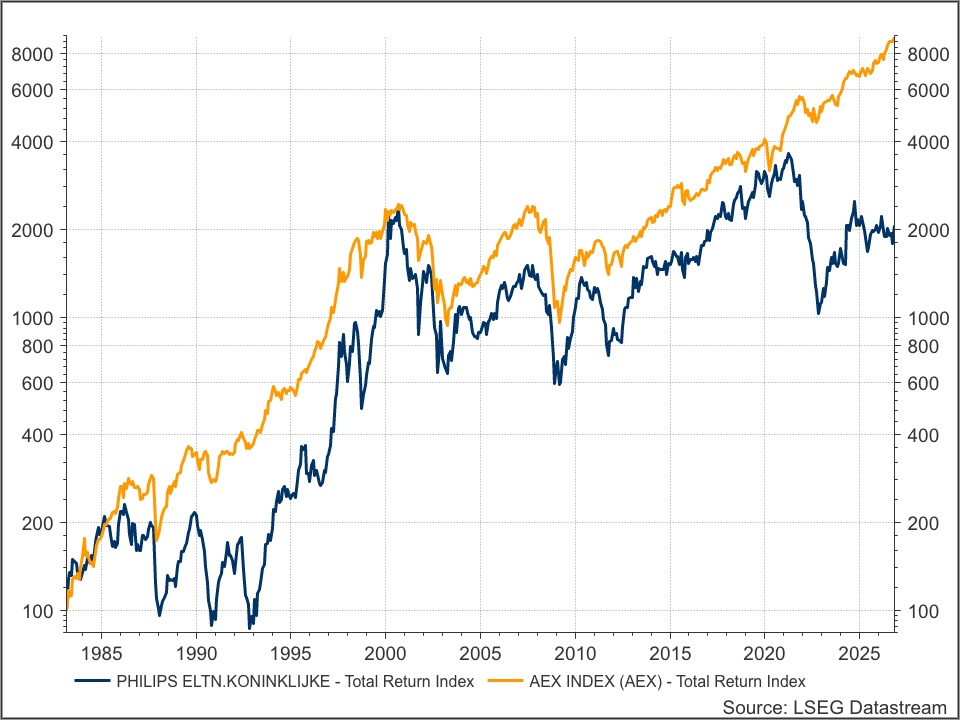
Helaas, ook deze cijfers inspireren het BeursCafé en StockWatch niet om het aandeel te gaan volgen. Philips schept structureel te weinig waarde is ons grote probleem.
Beetje vlees- noch viscijfers, maar het goede nieuws was een schikking
Philips neemt een voorziening van €288 miljoen voor een principeakkoord met het Amerikaanse ministerie van Justitie over de terugroepactie van slaapapneu-apparatuur van Respironics
Dit is mooi, maar de kou is nog steeds niet helemaal uit de lucht. Er lopen nog meer zaken
8% hogere orderinstroom
Philips rekent voor 2026 op een vergelijkbare omzetgroei van 3,0 tot 4,5% met een aangepaste EBITA-marge van 13,5 tot 14,0%. De consensus mikt op 3,6% en 13,6%
Novo Nordisk
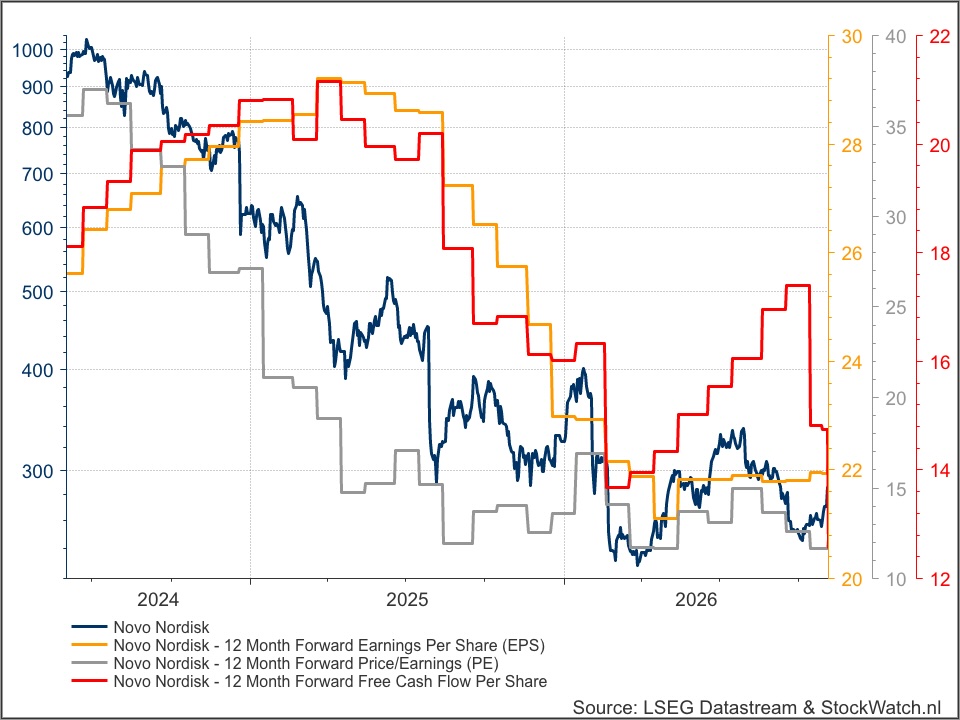
En outlook-verhoging van Novo Nordisk, zowaar. Dat is na een reeks winstwaarwaarschuwingen waar u vanzelf van afviel, maar dit terzijde. Wat valt er nog over de Deens farmaceut te zeggen...? Vanaf de top in 2024 kukelen alle lijntjes omlaag en tot dusverre willen ze hooguit stabiliseren. Eerst een echte turnaround zien en dan kijken wij wel weer eens.
Donkere wolken op beurs? Hier is Zonhub!
Elektrische auto's zijn in trek, duurzame beleggingen presteren beter en merkt Sven Pluut van crowfund-platform Zonhub verhoogde belangstelling voor zonne- en energie-opslagprojecten? Zeker! En hij heeft een nieuw project meegenomen.
Energievraag neemt sterk toe, waardoor duurzame energie steeds belangrijker wordt
PowerField combineert de zonneparken met energieopslag. Hierdoor wordt energie tijdelijk opgeslagen en op het juiste moment weer vrijgegeven. Op deze manier ontstaan er minder pieken in het stroomnet
Powerfield T4 project: 8,0% rente per jaar, looptijd 6 jaar en het gaat om een junior lening, waardoor het risicoprofiel wat hoger ligt
Interesse om ook in zonne- en batterijparken te beleggen? Ga naar www.zonhub.com/beurscafé en ontvang tot €100 bonus op uw eerste investering. Kortom, de eerste 10% is al binnen. Maakt u uw chippers van gisteren in één klap goed...
Apple Podcasts klanten luisteren hier naar de podcast.
Deze podcast werd mede mogelijk gemaakt door Wijs & van Oostveen. Bouwen aan vermogen sinds 1987.