
Headlines:
Hogere rente raakt aandelen zowel via de winst als via de waardering
WDP is binnen de AEX het meest kwetsbaar voor hogere financieringskosten
Ook IMCD en DSM-firmenich zijn gevoelig door herfinanciering van schulden
Besi, ASML, ASMI en Adyen zijn vooral kwetsbaar via hun waardering
Een hogere rente is geen reden om sterke groeiaandelen direct te verkopen
Centrale banken krijgen de inflatie maar niet onder controle. Hoewel de Europese Centrale Bank (ECB) de beleidsrente al twee keer heeft verhoogd, kwam de inflatie voor de eurozone in september uit op 3,4%. Maar nog belangrijker is dat de inflatieverwachting voor de lange termijn ruim boven de doelstelling van 2% uitkomt. Nieuwe renteverhogingen zijn daarmee onvermijdelijk.
Een hogere rente is een reëel gevaar voor de aandelenmarkt. Zo stijgen hierdoor niet alleen de rentelasten van bedrijven, maar leidt een hogere rente ook tot lagere waarderingen. Welke AEX-bedrijven hebben het meest te vrezen voor deze rentestijgingen? Er zit er gegarandeerd wel één in uw portefeuille.
Hogere rente drukt de winst
Om meteen met de deur in huis te vallen: een stijgende rente leidt tot hogere rentelasten. Schulden hebben namelijk vaak een vaste looptijd en moeten na afloop geherfinancierd worden. In tijden van stijgende rentes gebeurt dit dus tegen een hoger rentepercentage.
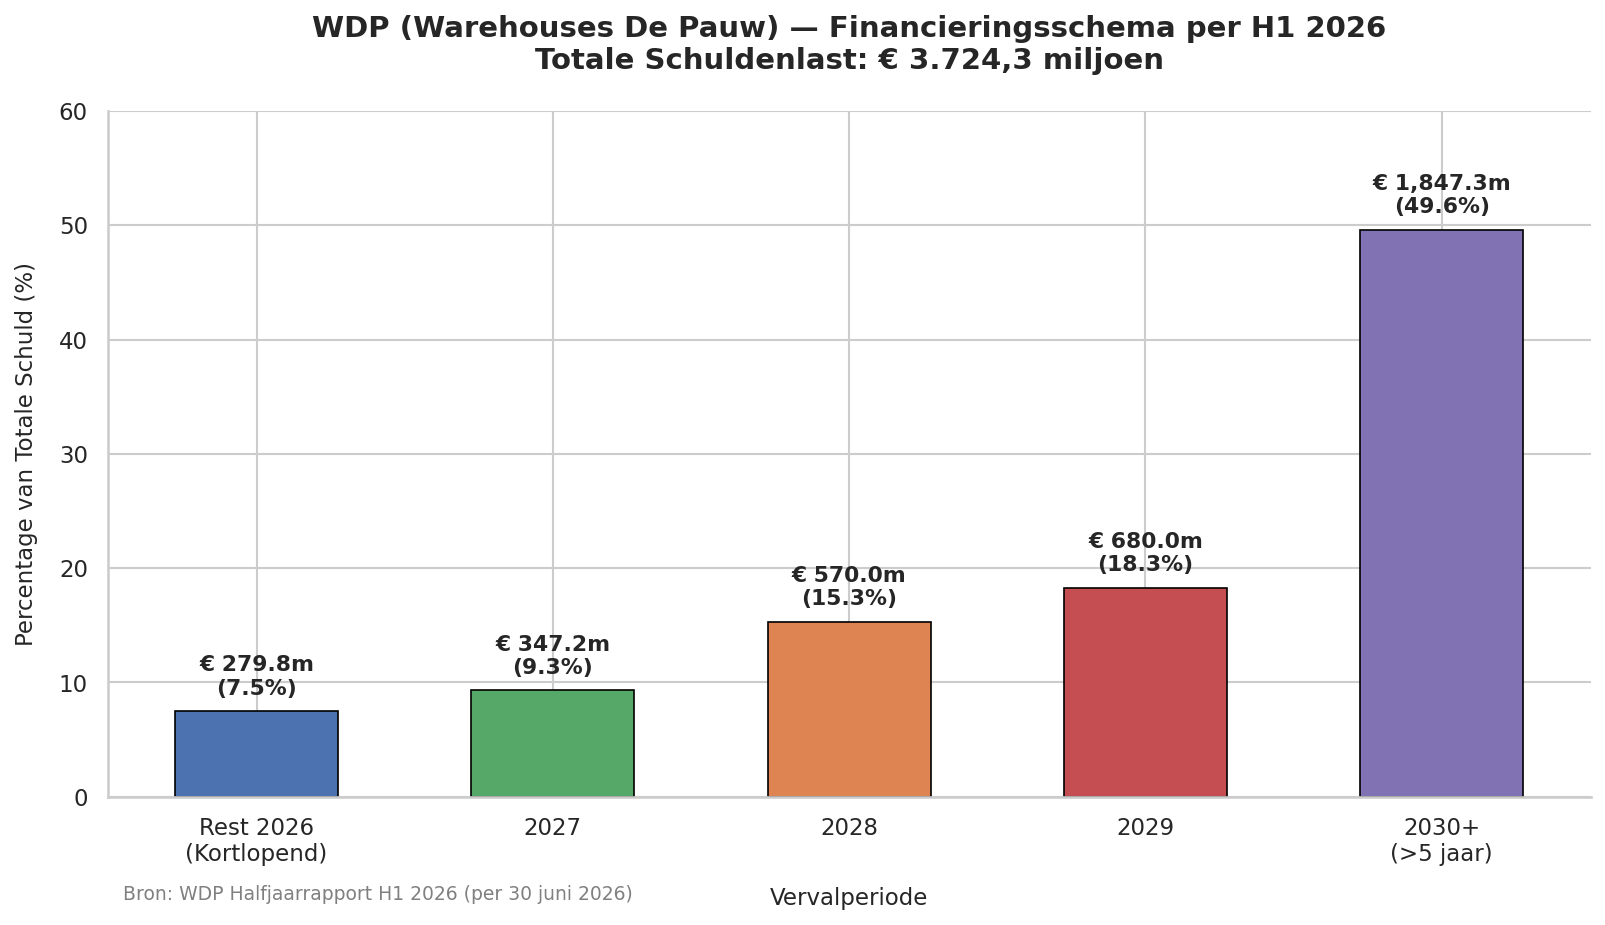
Een goed voorbeeld hiervan is Warehouse De Pauw (WDP). Deze vastgoedontwikkelaar heeft een net debt/EBITDA ratio van maar liefst 8! Daarnaast zijn veel van deze schulden kortlopend. Hierdoor moet het bedrijf constant schulden herfinancieren tegen de dan geldende marktrentes.
WDP moet de helft van zijn schulden vóór 2030 herfinancieren. Stel dat dit gebeurt tegen een 1%-punt hogere rente, dan zorgt dit voor een extra rentelast van €19 miljoen per jaar. Bij een verwachte jaarwinst van €380 miljoen betekent dit een daling van circa 5% van de totale winst.
Hogere rente heeft vooral gevolgen voor de waardering
Hogere rentelasten zijn vervelend voor bedrijven, maar meestal niet de belangrijkste reden waarom aandelen onder druk komen te staan bij een stijgende rente. Het grootste effect zit doorgaans in de waardering.
Dat komt doordat aandelen bij een hogere rente meer concurrentie krijgen van andere beleggingen. Sparen en obligaties leveren dan immers meer op. Beleggers eisen daardoor ook een hoger rendement op aandelen. En hoe hoger het vereiste rendement, hoe lager de prijs die zij bereid zijn te betalen.
Dat is goed te zien aan de hand van een simpel rekenvoorbeeld. Stel dat bedrijf A in 2031 naar verwachting een kasstroom van €100 genereert. Bij een rente van 2% eisen beleggers bijvoorbeeld een rendement van 10%. De contante waarde van die €100 bedraagt dan vandaag €62,09.
€100 / (1 + 10%)^5 = €62,09
Stijgt de rente vervolgens naar 3%, dan kan het vereiste rendement oplopen van 10% naar 11%. Diezelfde kasstroom van €100 is dan nog maar €59,30 waard.
€100 / (1 + 11%)^5 = €59,35
Dat is 4,4% minder dan in het eerste scenario, terwijl er aan de kasstroom zelf niets is veranderd. En precies daar zit het probleem voor aandelen. De waarde van een onderneming is in de basis niets anders dan de som van alle toekomstige kasstromen, teruggerekend naar vandaag. Hoe hoger het rendement dat beleggers eisen, hoe lager de contante waarde van die kasstromen. Een hogere rente drukt daardoor rechtstreeks op de waardering van aandelen.
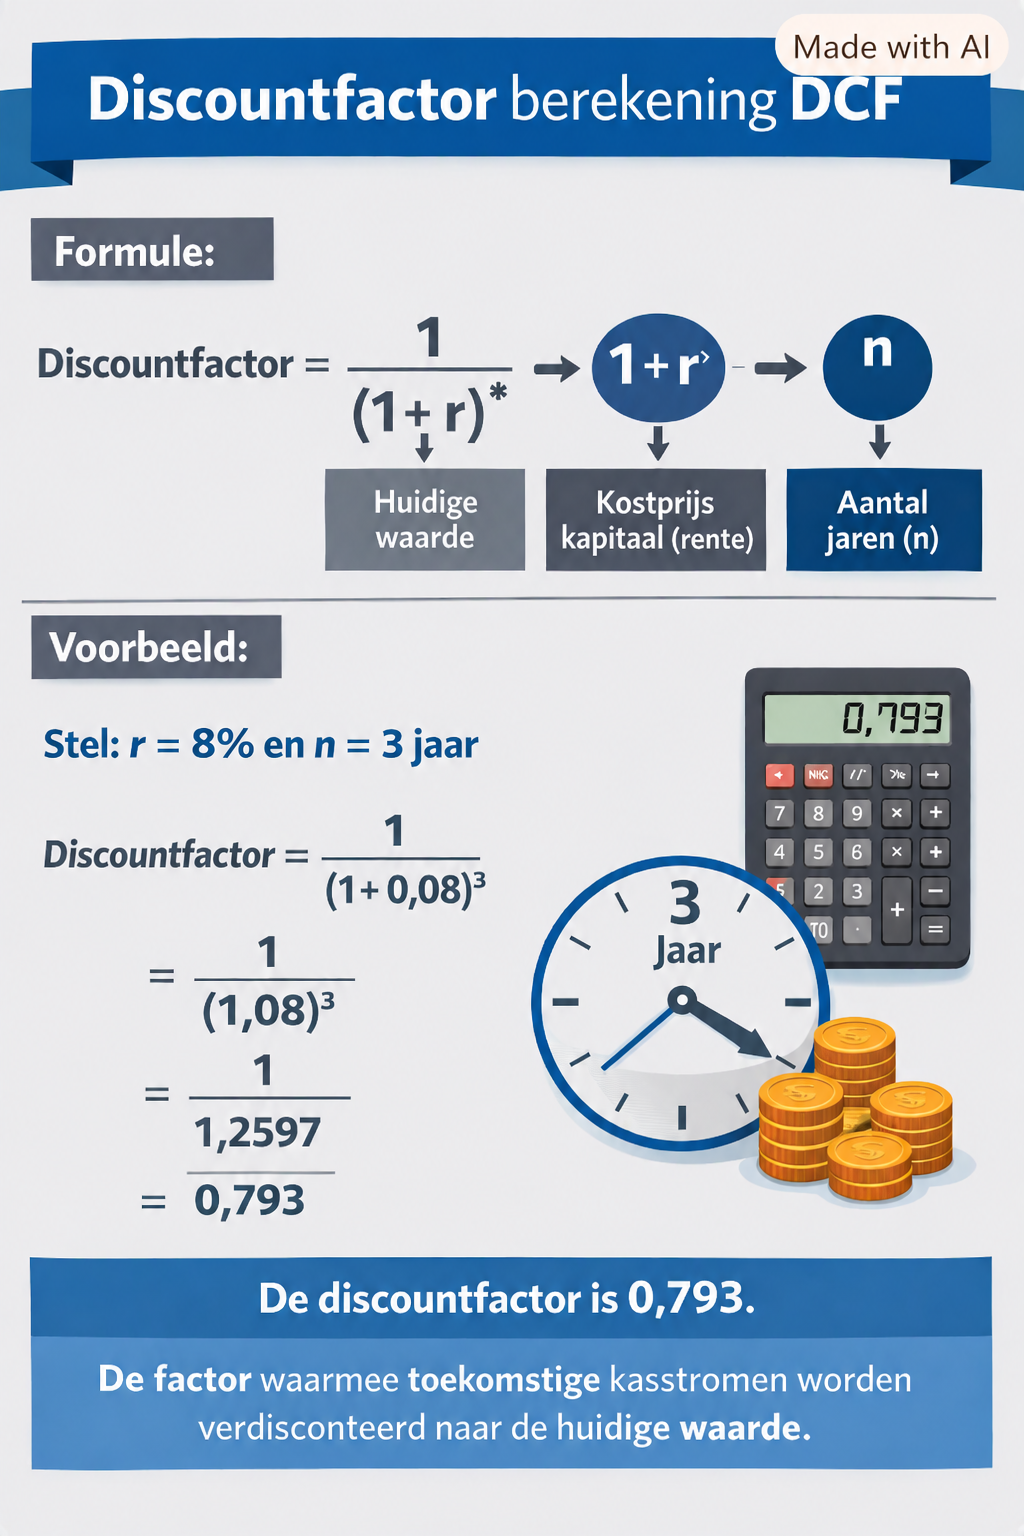
Hoe kasstromen in de toekomst naar het heden worden verdisconteerd
Drie AEX-bedrijven waarbij een renteverhoging stevig inhakt op de winst
Om te bepalen bij welke AEX-fondsen een rentestijging het meest inhakt op de winst, hebben we voor alle bedrijven gekeken naar de verhouding tussen nettoschuld en EBITDA. Vervolgens hebben we onderzocht hoe snel deze ondernemingen hun schulden moeten herfinancieren. Juist die combinatie bepaalt in belangrijke mate welke bedrijven het meest gevoelig zijn voor een structureel hogere rente.
1. WDP
Het kon ook niet anders dan dat dit vastgoedbedrijf op nummer één staat. Zoals eerder in het rekenvoorbeeld is uitgelegd, heeft het bedrijf een net debt/EBITDA-ratio van 8(!).
Daar komt bij dat het fonds binnen 3,5 jaar de helft van deze schuld moet herfinancieren tegen hogere rentes. Het is dan ook niet heel verrassend dat de koers dit jaar onder druk staat.
2. IMCD
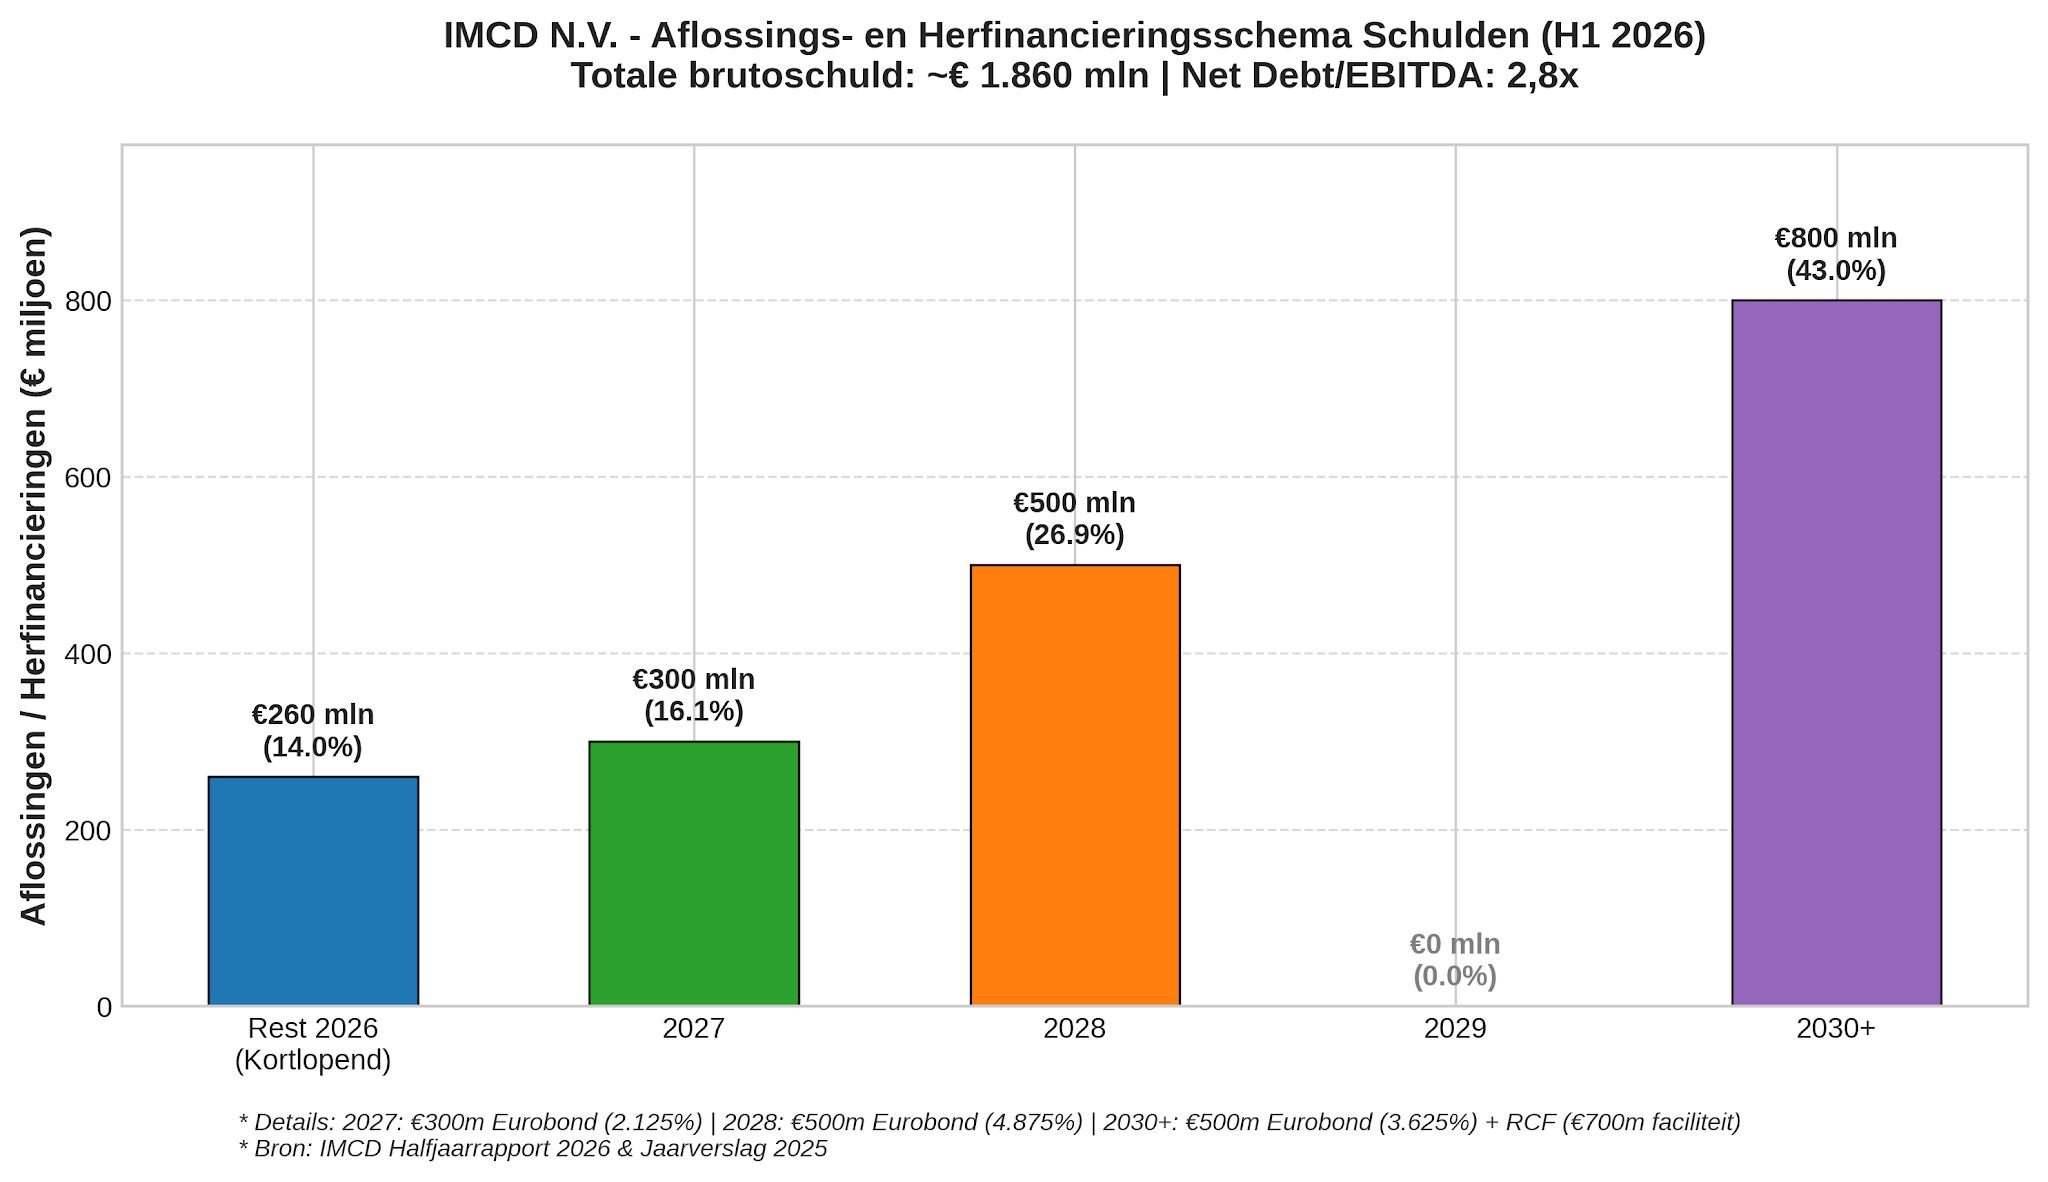
IMCD, marktleider in de distributie van speciale chemicaliën, staat op de tweede plaats. Het bedrijf werkt met een relatief lage winstmarge van 4,6%, waardoor hogere rentelasten relatief hard doorwerken in de winst.
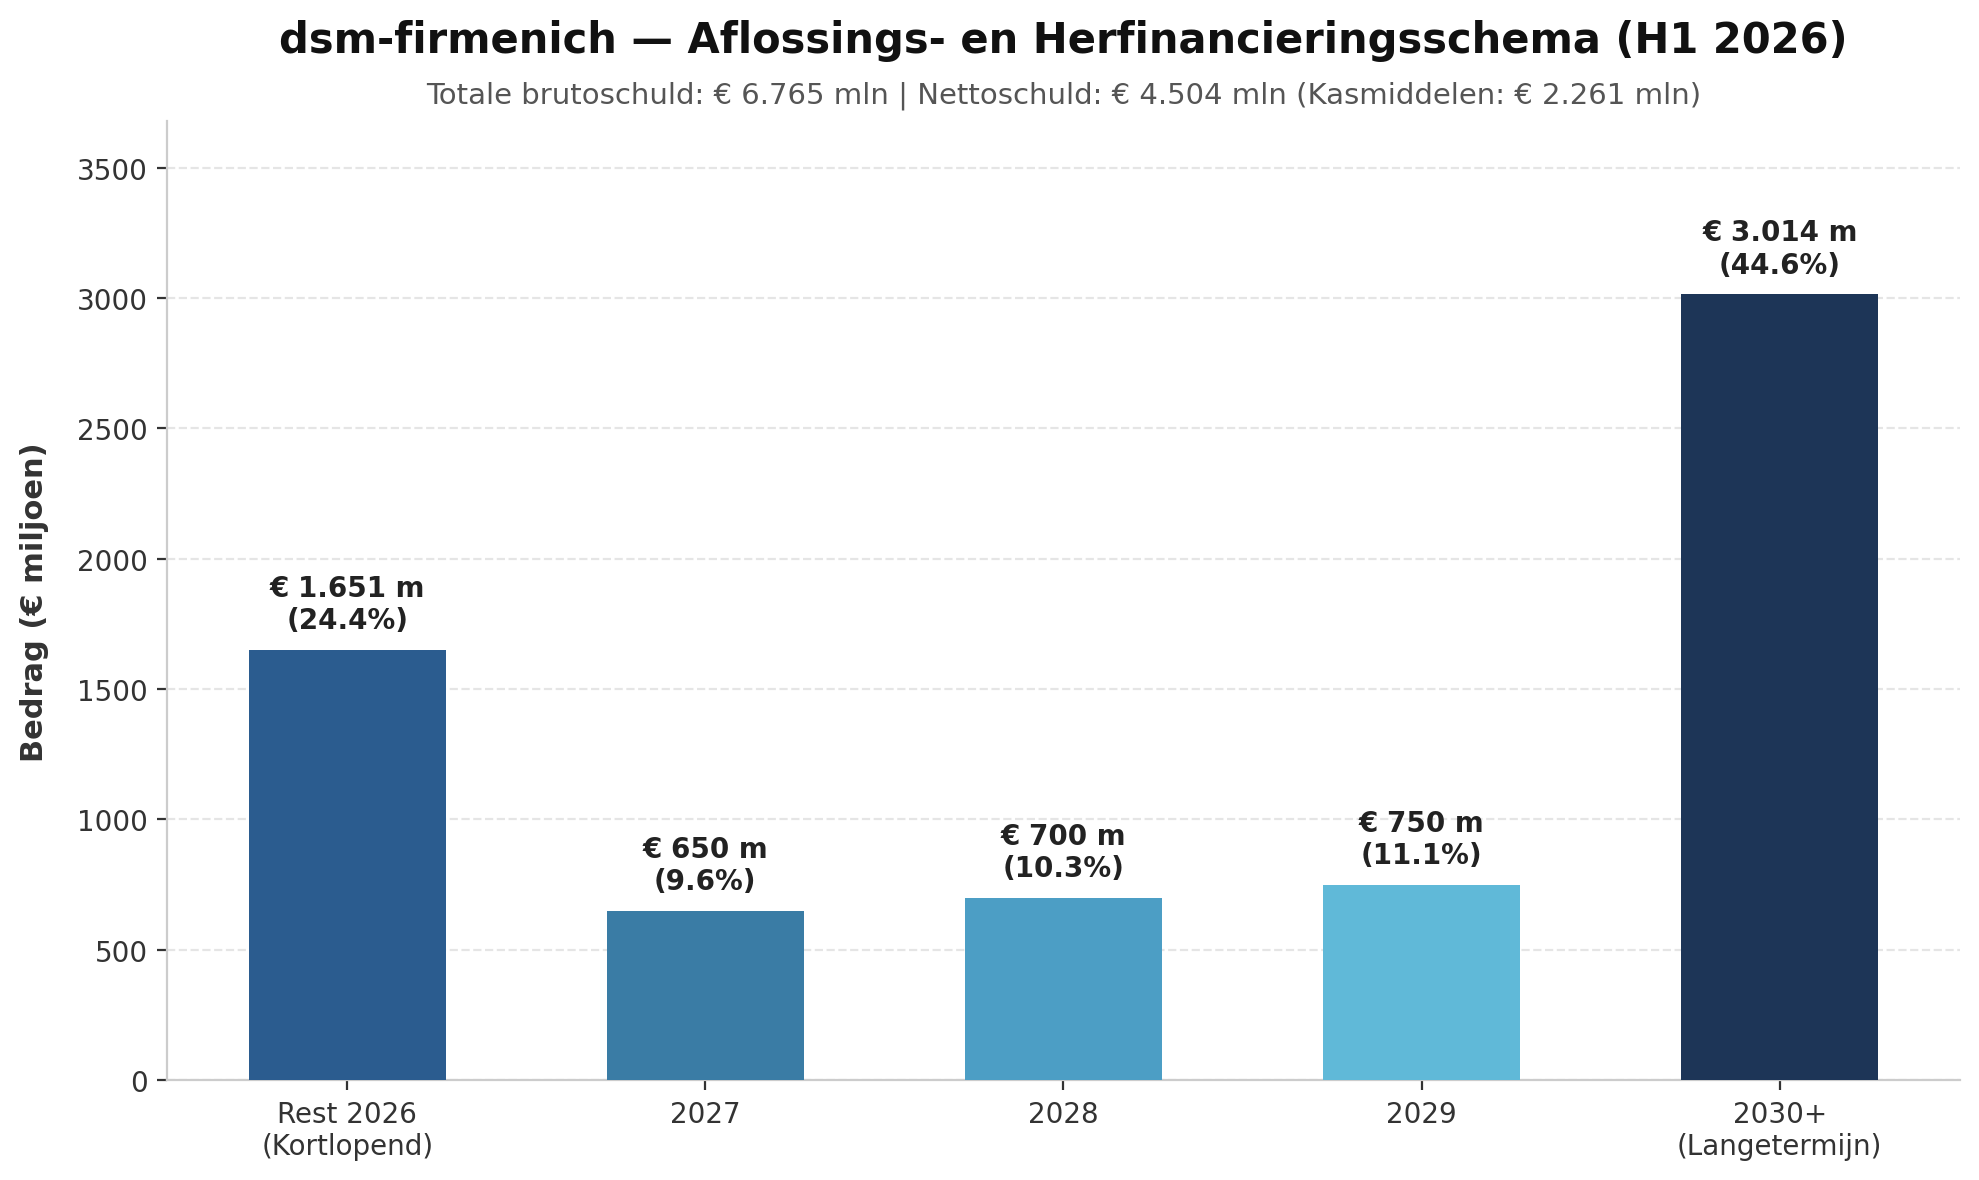
Daar komt bij dat IMCD met een net debt/EBITDA-ratio van 2,8 behoorlijk gefinancierd is met vreemd vermogen. Zoals in de afbeelding te zien is, moet het bedrijf de komende jaren bovendien een flink deel van zijn schulden herfinancieren. Bij een structureel hogere rente kan dat de winstgevendheid stevig onder druk zetten.
3. DSM-firmenich
Wij vermoeden dat u DSM-firmenich niet in dit rijtje zou verwachten. Het bedrijf heeft geen uitzonderlijk hoge net debt/EBITDA-ratio; deze staat namelijk op 2,4. DSM moet echter een aanzienlijk deel van deze schulden binnenkort herfinancieren. De kortlopende schulden kan het bedrijf nog opvangen met de kaspositie. Daarna wacht de herfinanciering van de overige schulden.
Bedrijven die bij een stijgende rente kwetsbaar zijn voor een lagere waardering
De volgende drie bedrijven voelen de stijgende rente niet per se in de resultaten. Sterker nog, de fondsen hebben namelijk nagenoeg geen nettoschuld. De stijgende rente is vooral voelbaar in de waardering. Deze bedrijven zijn namelijk volop in de groei, waardoor kasstromen voornamelijk in de toekomst liggen. Wanneer de rente stijgt, is het voor beleggers vervelender om op deze kasstromen te wachten, waardoor zij het bedrijf lager waarderen.
1. Besi
Het bedrijf dat er het meest bovenuit springt, is Besi. Het is een typisch bedrijf dat enorm van de groeiende vraag naar AI profiteert. Volgens onze techanalist Paul Weeteling verdubbelt de vrije kasstroom dan ook in twee jaar tijd. Mede daarom is het aandeel optisch stevig aan de prijs. Het aandeel noteert immers tegen circa 35 keer de verwachte winst. Naarmate de rente stijgt worden deze kasstromen en dus het bedrijf minder waard.
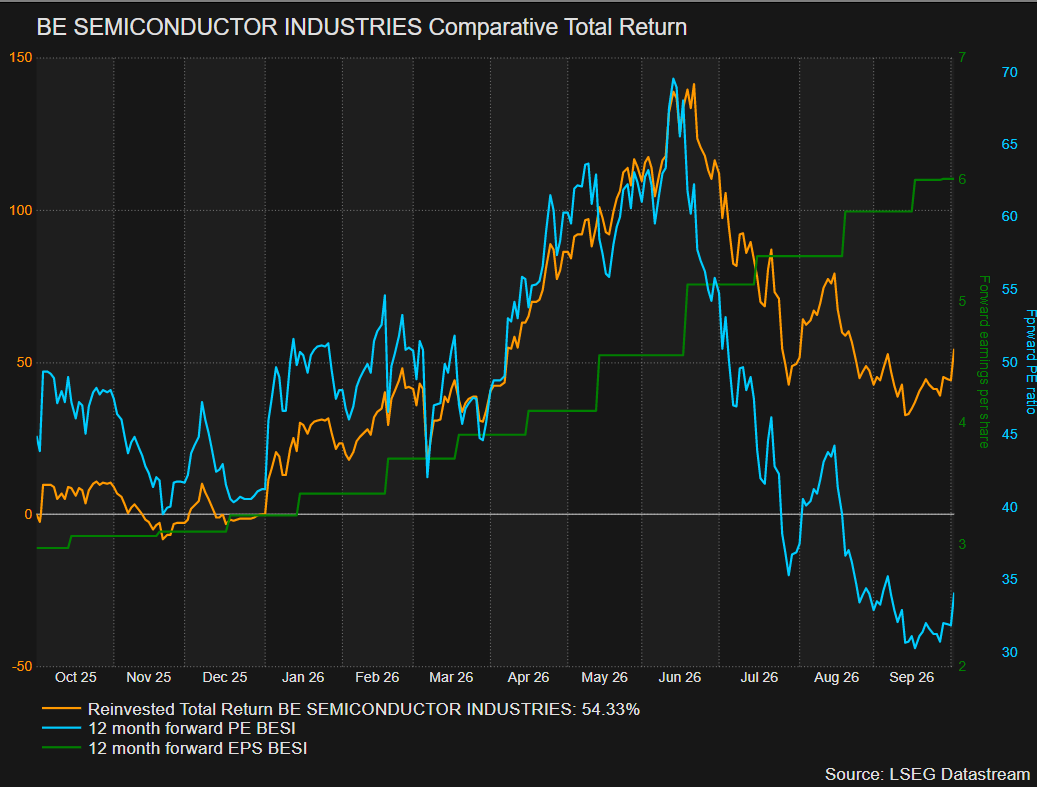
Koersprestatie Besi over de afgelopen twaalf maanden (per 05-10-2026)
2. ASML
Het valt ook te verwachten dat ASML op plek nummer twee staat. De kasstromen zijn net zoals bij BESI voornamelijk in de toekomst te vinden. Hoewel het niet opvalt door de gestegen beurskoers, is de waardering behoorlijk afgekomen. Een rentestijging hoeft dus niet automatisch te leiden tot een lagere beurskoers. Maar dan moet de winstverwachting van het bedrijf natuurlijk wel blijven stijgen.
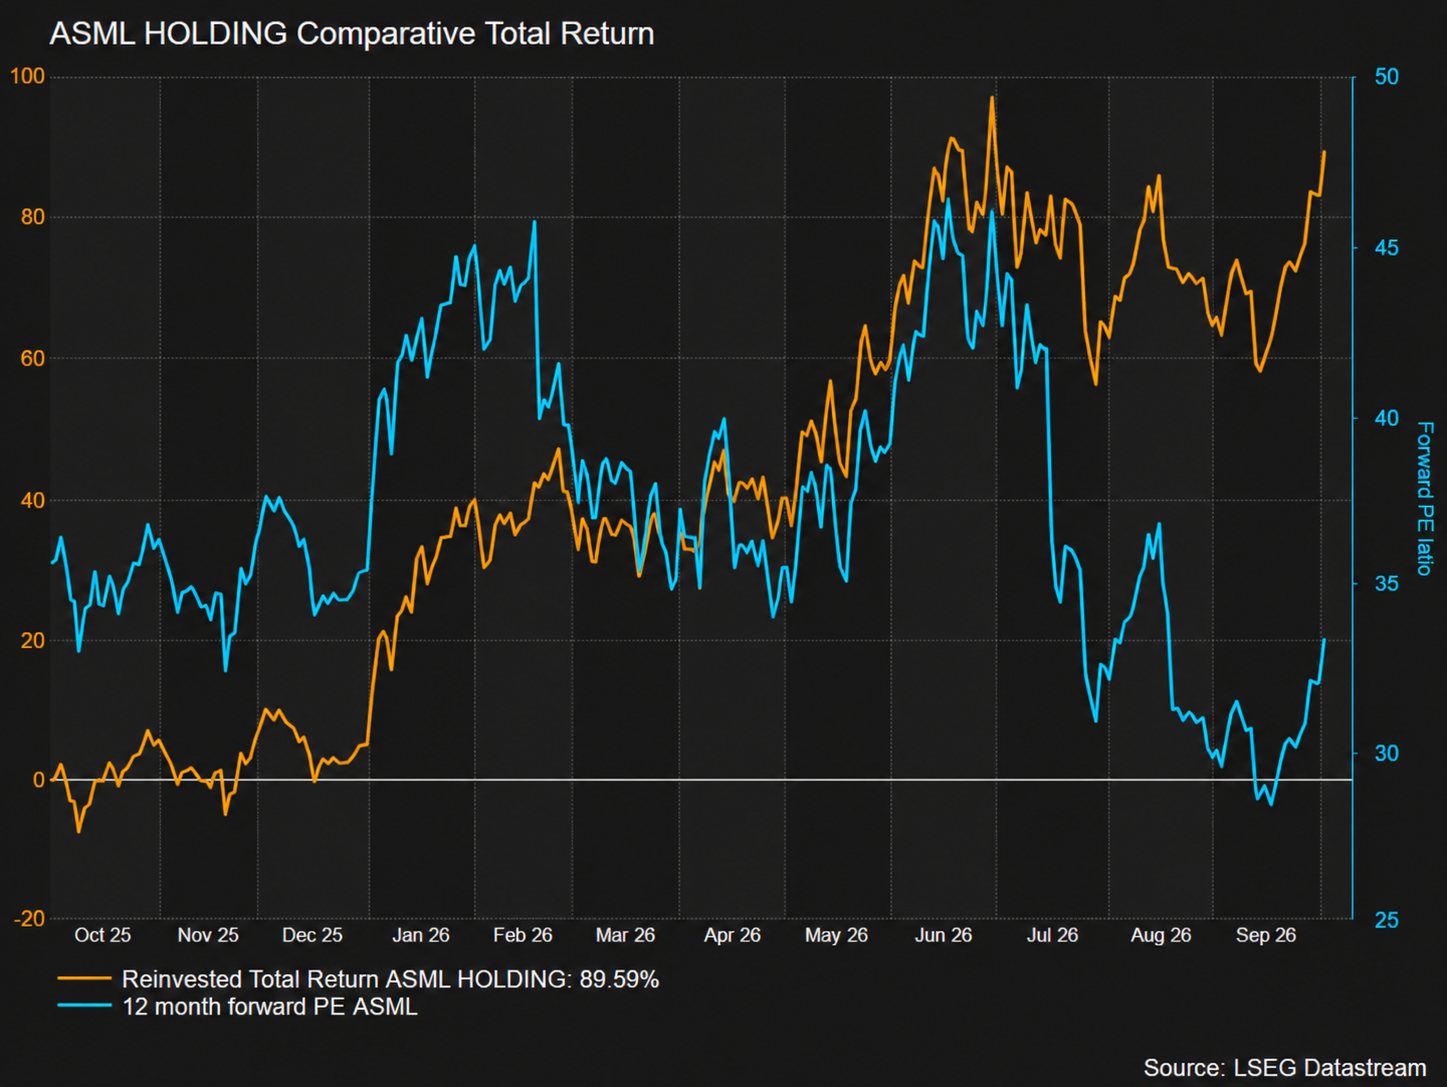
Koersprestatie ASML over de afgelopen twaalf maanden (per 05-10-2026)
3. Adyen
Tot slot staat Adyen op de lijst. Net als de grote chipbedrijven bevindt de betaalverwerker zich nog volop in de groeifase. Een relatief groot deel van de verwachte kasstromen ligt daardoor verder in de toekomst. Juist dat maakt de waardering van Adyen extra gevoelig voor een hogere rente.
Anderzijds profiteert Adyen juist van een stijgende rente. De betaalverwerker heeft namelijk een enorme berg aan kas waardoor de rentebaten toenemen. Daarnaast is de waardering van het bedrijf al hard gedaald. Begin dit jaar noteerde het aandeel tegen circa 35 keer de verwachte winst. Inmiddels is de getaxeerde K/W gedaald tot minder beneden de 20. Voor onze analist Paul Weeteling reden om het aandeel op Buy te zetten.
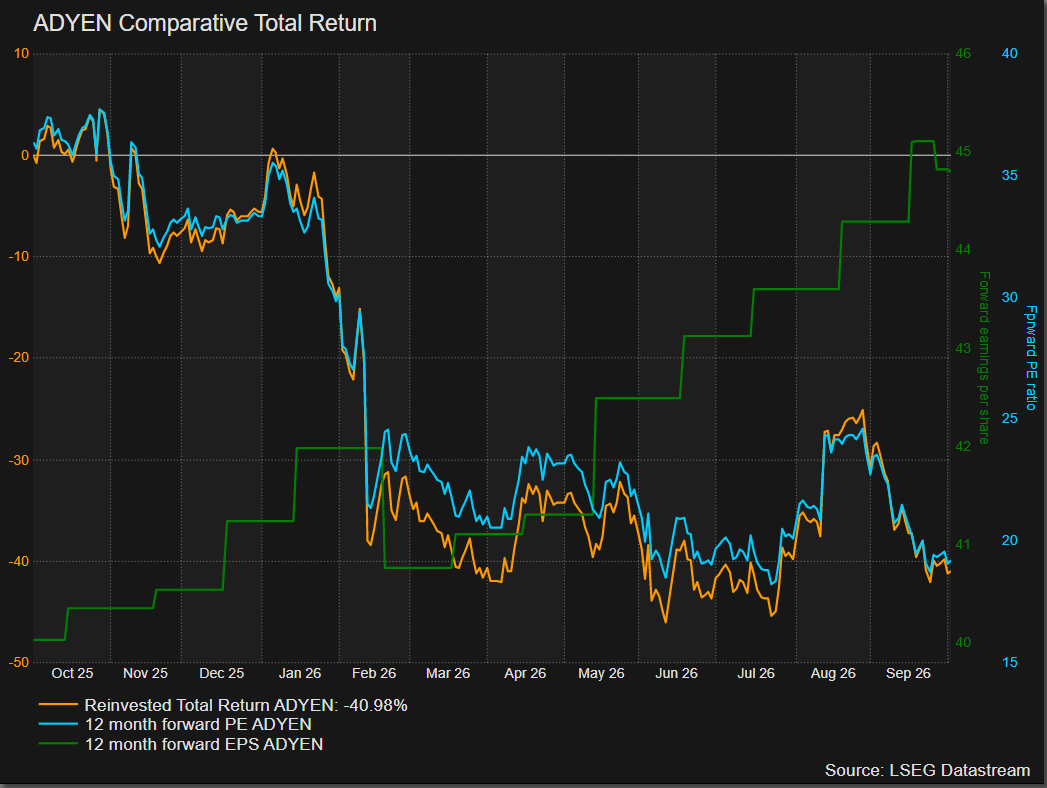
Koersprestatie Adyen over de afgelopen twaalf maanden (per 05-10-2026)
Kijk door de rentecyclus heen, maar mijd WDP
Een stijgende rente raakt bedrijven op twee manieren: in de resultaten, zoals bij WDP, IMCD en DSM Firmenich, en in de waardering, zoals bij Besi, ASML en ASMI. Voor u als belegger is dit essentieel om te begrijpen.
Een oplopende rente betekent niet dat beleggers hun techaandelen direct van de hand moeten doen. Onderliggend presteren veel van deze bedrijven nog altijd ijzersterk. Wie voor de lange termijn belegt, doet er daarom goed aan om door de rentecyclus heen te kijken.
Een bedrijf als WDP hebben wij echter liever niet in de portefeuille. Daar raakt een hogere rente niet alleen de waardering, maar ook direct de winstgevendheid via hogere financieringskosten. Het aandeel is inmiddels in een vrije val beland, maar dit is wat ons betreft meer dan terecht.
Volgende week de aandelen die profiteren van een stijgende rente
Waar verliezers zijn, zijn ook winnaars. Volgende week kijken we naar de bedrijven die juist profiteren van een hogere rente.
Disclaimer: Jochem heeft een longpositie in Adyen.
Dit artikel mag niet worden beschouwd als individueel beleggingsadvies. Heeft u naar aanleiding van dit artikel een vraag? Stuur dan een mail naar redactie@stockwatch.nl. Wij doen ons best om deze zo snel mogelijk te beantwoorden.