
Headlines:
Cellnex is Europees marktleider in telecominfrastructuur
Het bedrijf profiteert van de achterstand op 5G in Europa
Exorbitante groei maakt plaats voor groei én kasstroom
Mooi en houdbaar aandeelhoudersrendement van 6,2%
Koersdoel van €35, goed voor Strong Buy
De kans dat u nog nooit van telecom infrabedrijf Cellnex hebt gehoord, is waarschijnlijk groot. Toch maakt u met bellen en appen vrijwel dagelijks gebruik van een van zijn 113.000 zendmasten. Als grootste speler profiteert het bedrijf volop van de groeikansen in de Europese markt en kan het tegelijkertijd werken aan een steeds grotere aandeelhoudersteruggave.
Dit is een drastische breuk met het verleden, toen Cellnex agressief groeide en zichzelf voorbij holde. Het bedrijf profiteert nu enerzijds van (eerder goedkoop gefinancierde) groei en is anderzijds bezig met deleveraging en het teruggeven van kapitaal aan aandeelhouders. Gelet op de koers is de beurs echter nog niet overtuigd en dit is wellicht de kans.
Cellnex in het kort
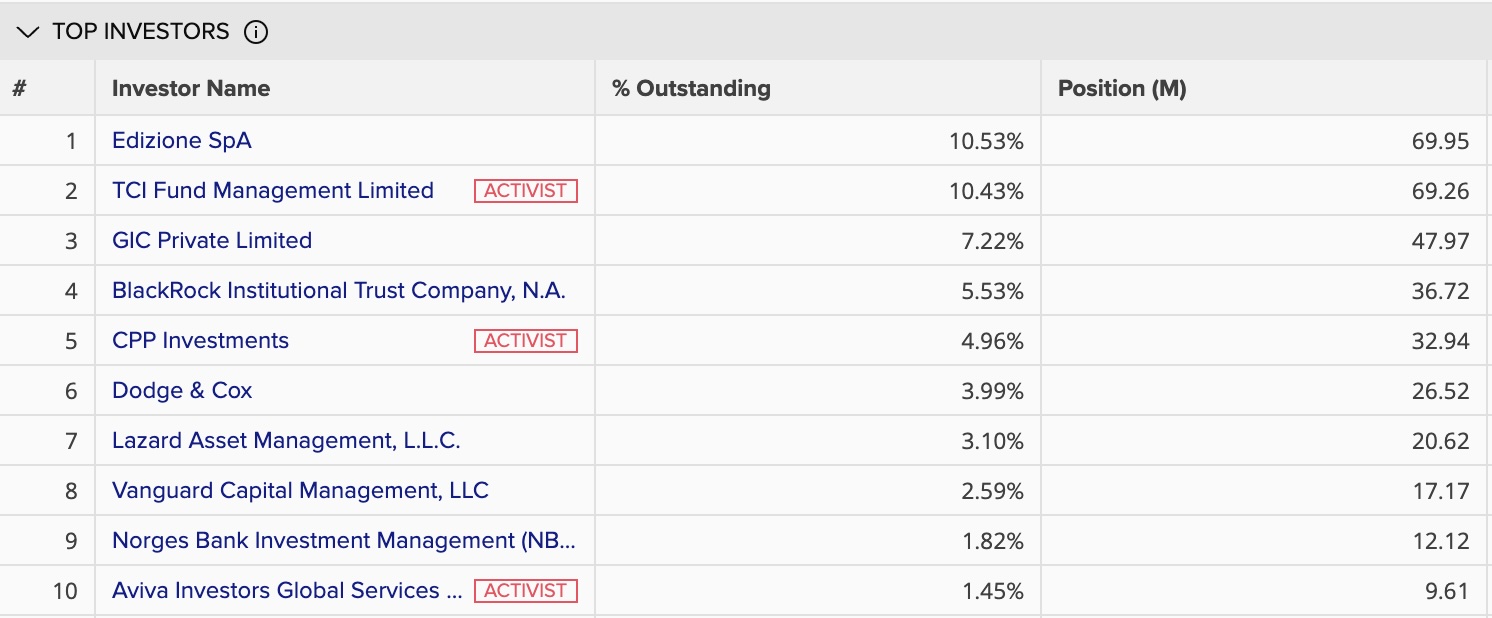
Cellnex is Europa's grootste telecominfrastructuurbedrijf. Het bedrijf bouwt en verhuurt zendmasten aan mobiele operators zoals Vodafone, Orange en Telefónica, die daar hun antennes op hangen om het publiek van 4G en 5G te voorzien. Cellnex bezit inmiddels ruim 113.000 torens, plus duizenden small cells en DAS-systemen: kleinere, lokale zendapparatuur voor drukke plekken zoals stations en stadions.
Daarnaast bouwt Cellnex nieuwe torens op maat wanneer een operator ergens dekking mist en breidt het bedrijf steeds verder uit richting glasvezel en noodstroomvoorzieningen.
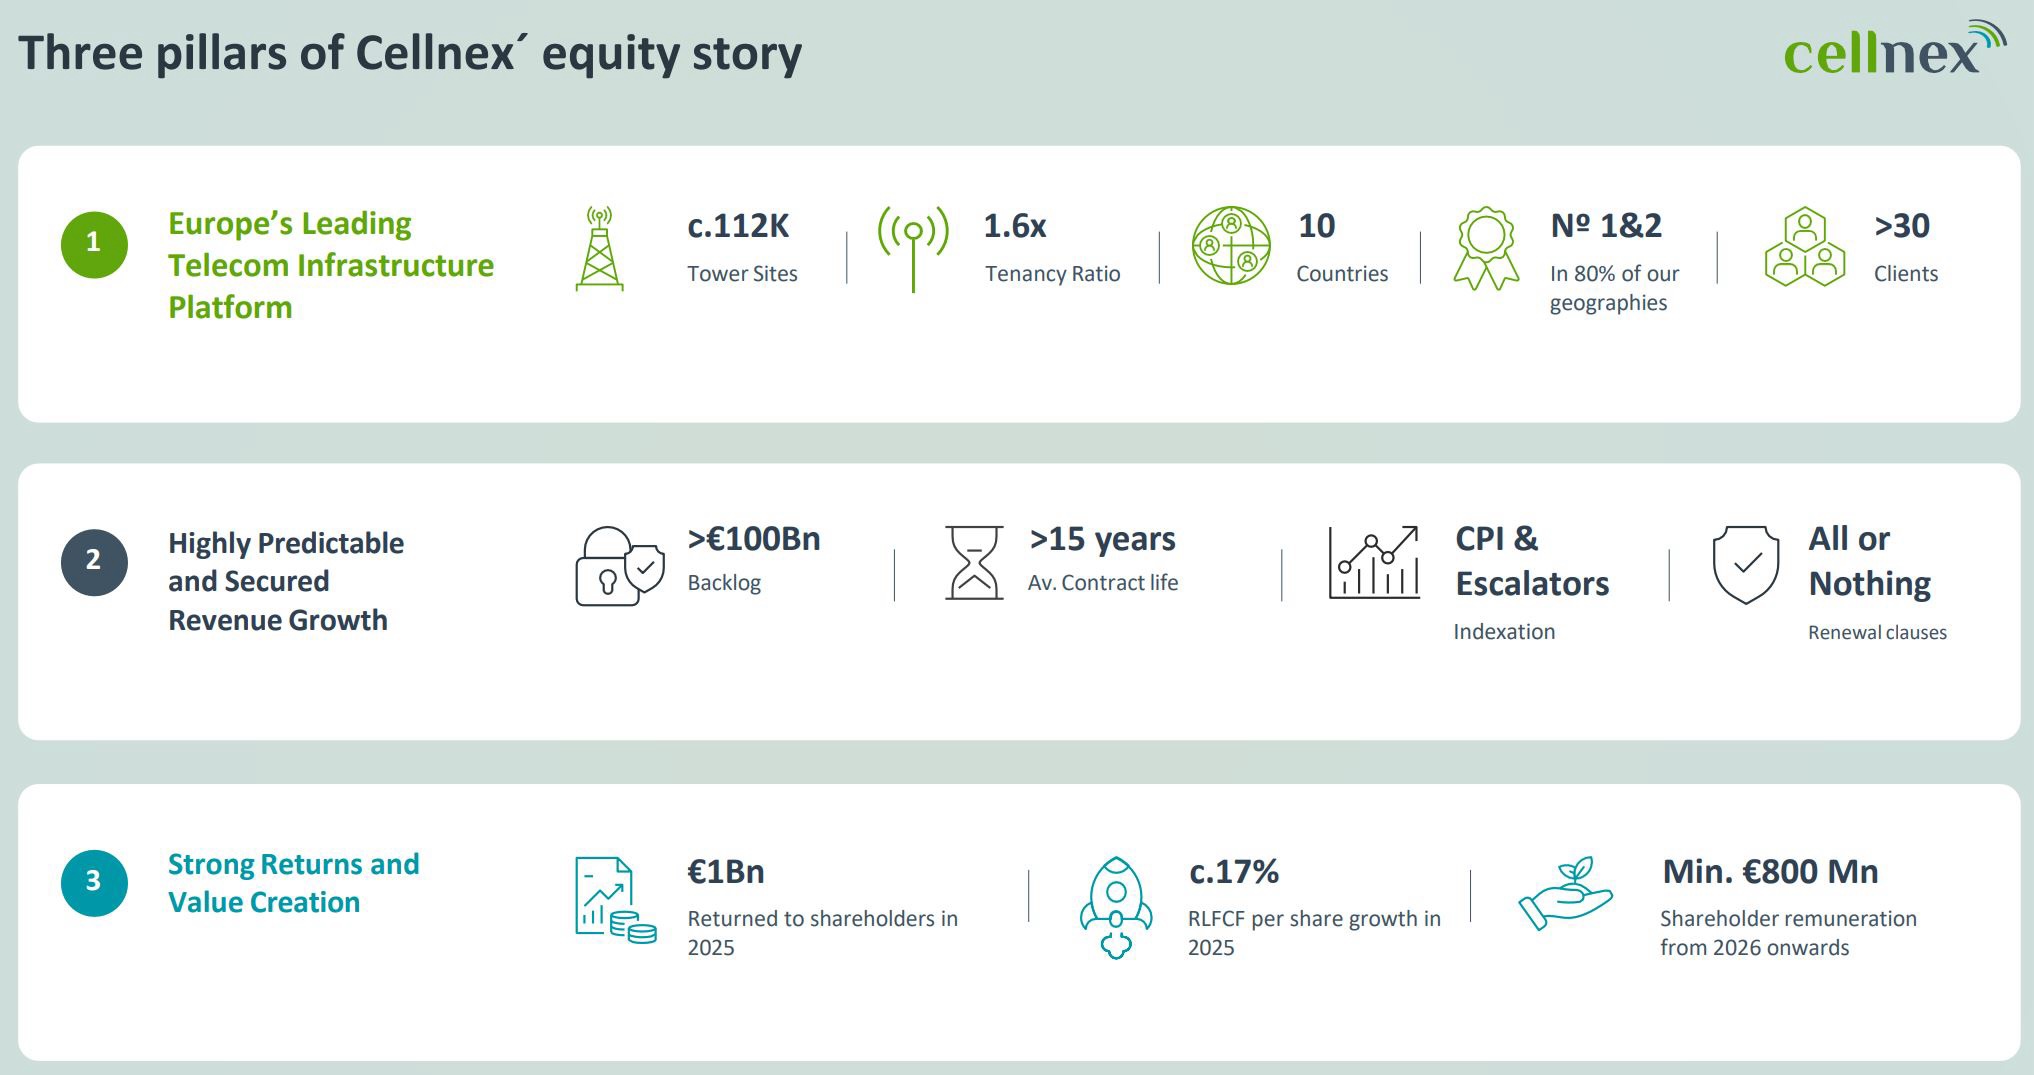
Activistische aandeelhouders!
De geografische spreiding van Cellnex behelst vrijwel heel West-Europa: de grootste markten zijn Frankrijk, Italië, Polen, het VK en Spanje, met daarnaast stevige posities in Portugal, Zwitserland, Nederland, Zweden en Denemarken. In vrijwel elk van die landen is Cellnex nummer één of twee wat betreft aantal torens.
Nog een paar technische beurs- en beleggingsgegevens van Cellnex:
Het aandeel is momenteel €16,4 miljard waard, maar zit niet in de Ibex 35
De hoeveelheid vrij verhandelbare aandelen is 86%
De dagelijkse omzet is minimaal honderdduizenden stuks, maar meestal is het een of meerdere miljoenen
Er zijn liefst drie activistische aandeelhouders en eentje - die komt u verderop in dit verhaal tegen - speelt een grote rol bij de turnaround van het bedrijf
Van groeispurt naar kasconsolidatie
Het bedrijf is ooit begonnen als telecomtak van Abertis, ging in 2015 naar de beurs en groeide daarna via een agressieve overnamestrategie uit tot de huidige marktleider. Sinds een paar jaar ligt de focus echter minder op nieuwe overnames. Cellnex bouwt de torens nu vooral zelf en richt zich vooral op het optimaal benutten van de torens die het al bezit.
Wij kunnen onze beleggingscase dus alvast kort samenvatten:
Meer huurders per mast
Hogere marges
Resterende kasstromen teruggeven aan aandeelhouders via dividend en aandeleninkoop
Het bedrijf werd in 2023 zelfs die kant op gepraat, waarover verderop meer.
Nog volop groeikansen Cellnex
Dat de overnamehausse voorbij is, betekent echter niet dat de groeikansen van Cellnex voorbij zijn. Integendeel, het Europese continent loopt fors achter op netwerkdekking, vooral als het gaat om 5G SA (standalone). Volgens de GSMA moeten Europese operators de komende tien jaar bijna 475 miljard euro investeren om aan te sluiten bij de wereldwijde norm.
De dekking in China en de Verenigde Staten loopt mijlenver voor op het Europese continent.
Een flink deel van dat geld zal naar nieuwe, dichtere netwerken moeten: meer torens, meer small cells, meer densificatie. Meer orders dus voor Cellnex. Het bedrijf heeft al voor ruim €100 miljard aan orders in de pijplijn en rolt volop infrastructuur uit om aan die groeiende behoefte te voldoen.
Hoge schuld, lage rentevoet
Deze groeiambities gingen voorheen gepaard met veel (door schuld gefinancierde) overnames, waardoor de huidige schuldgraad flink is opgelopen naar 6,3x de EBITDA. Dat lijkt hoog, maar is in deze sector niet uitzonderlijk: het bedrijf hanteert zelf een leverage van 5 à 6x EBITDA.
Bovendien is een groot deel van de huidige schuld gefinancierd tegen lage rentes: de gemiddelde rentevoet bedraagt slechts 2,1%. Toch is de nettoschuld van €20,8 miljard vrij hoog en dat brengt ons meteen bij het belangrijkste risico: de herfinanciering van deze schulden.
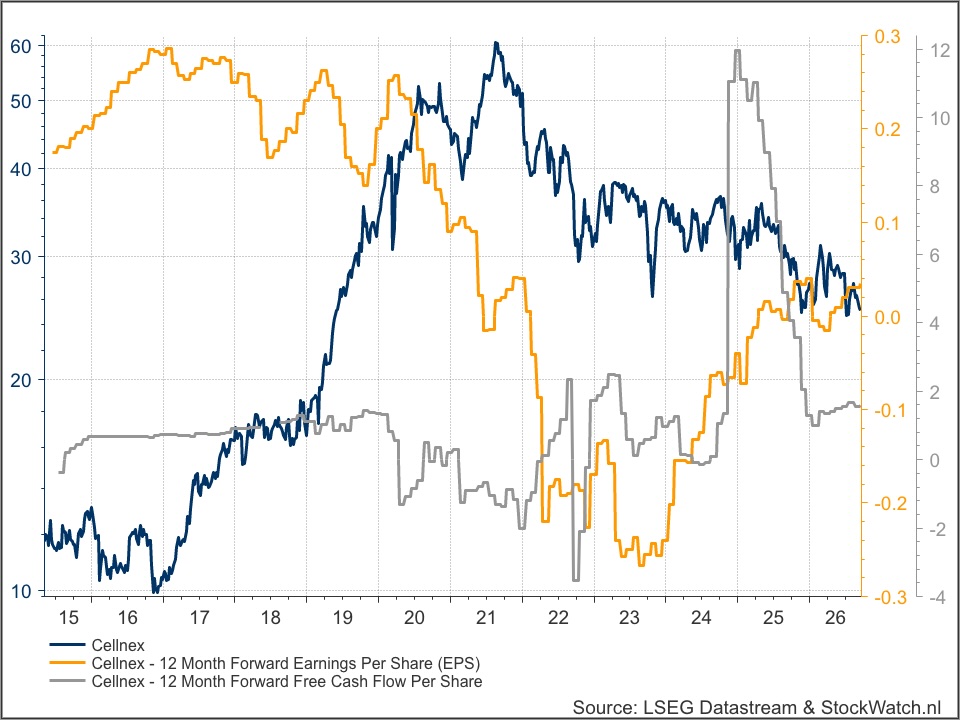
Boom & bust! Goed is te zien hoe Cellnex een typisch groeiaandeel was. Dat het nu hard bezig is zichzelf in een defensief aandeelhouders-return fonds te veranderen, leest u hieronder af aan de tabel met vooral de vrije kasstoom, dividend en buyback verwachtingen. Aan de koers ziet u ook dat de beurs nog niet is overtuigd: dit is nu de kans en het risico
Herfinancieringsriciso Cellnex
Bij de huidige rentestanden, pakweg 4%, kost elke miljard euro aan doorgerolde schuld zo'n €20 miljoen (voor belasting) extra aan vrije kasstroom ten opzichte van de oude situatie.
Toch is dit risico goed te overzien:
Allereerst zijn Cellnex' contracten gekoppeld aan inflatie. Dat betekent dat hogere rentekosten grotendeels worden gecompenseerd door hogere omzet- en winstgroei, aangezien een hogere inflatie doorgaans hand-in-hand gaat met een hogere rente. Een één-op-één effect is kort door de bocht, maar het biedt een natuurlijke buffer. Wij kennen Cellnex daarom risicorating B toe
Bovendien bedraagt de gemiddelde resterende contractduur ruim 15 jaar en werkt het bedrijf met all-or-nothing verlengingsclausules. Bij verlenging moet de klant het contract over de volledige portefeuille verlengen, of er compleet uit stappen. Een selectieve of gedeeltelijke verlenging is niet mogelijk.
Dit is een sterk instrument dat alleen een speler met een dominante marktpositie kan toepassen. Het werkt ook: zonder concrete cijfers te noemen, spreekt het bedrijf zelf van een historisch hoog vernieuwingspercentage.
Chris Hohn trekt aan rem
Daarnaast is de grootste investeringsgolf ook wel weer geweest. Sterker nog, onder druk van de bekende activistische aandeelhouder Chris Hohn van hedge fund TCI Fund Management - bij ons bekend van ABN Amro 2007 - werd in 2023 de huidige CEO Marco Patuano aangesteld.
Patuano kreeg een duidelijke opdracht mee: stop met het blindelings opkopen van tienduizenden zendmasten via dure schulden en focus op winstgevendheid en kasstroomgeneratie. Die koerswijziging zien wij inmiddels terug in de resultaten. De vrije kasstroom steeg van €19 miljoen in H1 2025 naar €301 miljoen dit halfjaar.
Cellnex omschrijft het zelf treffend: Free Cash Flow is entering a new phase of growth, driven by robust operational execution and a structurally lower capex intensity. Door de kapitaalinvesteringen terug te schroeven, schiet de vrije kasstroom naar €600 miljoen dit jaar, tot €1,1 miljard volgend jaar en trekt de jaren daarna ook een spurt.
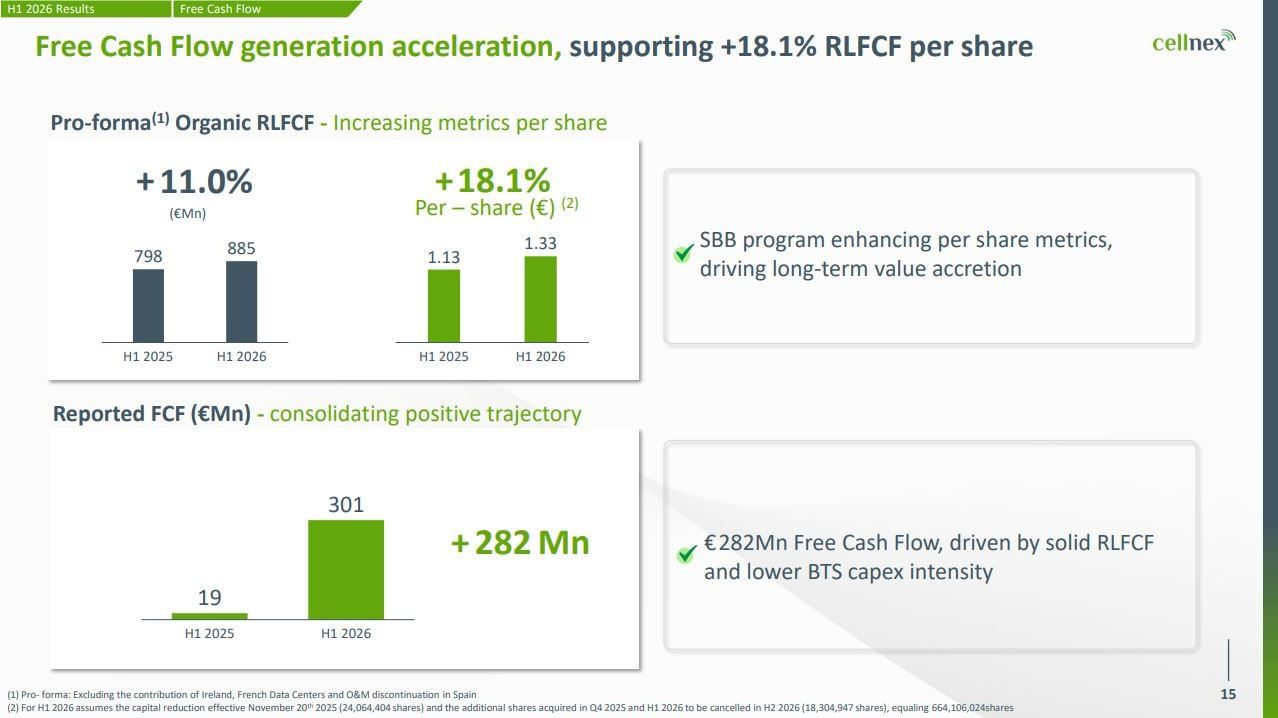
Aangepaste vrije kasstroom
Dat brengt wel wat ruis in de waardering van dit bedrijf, maar om dat goed te staven, hanteert Cellnex een andere bruikbare metric: RLFCF, de Recurring Leveraged Free Cash Flow. Dit is de vrije kasstroom die het bedrijf structureel genereert, gecorrigeerd voor de kapitaaluitgaven aan gloednieuwe, op maat gebouwde torens (Build-to-Suit).
Door die groei-investeringen uit te sluiten, krijgt u een zuiverder beeld van hoeveel cash de bestaande, al operationele torenportefeuille daadwerkelijk oplevert, los van hoeveel er nog wordt geïnvesteerd in nieuwbouw.
Colocatie: pure winst zonder extra kosten
Deze vrije kasstroom is nu al goed voor 11,8% van de huidige marktkapitalisatie. Stel dat deze vrije kasstroom tot in de oneindigheid gelijk blijft, dan is dat ongeveer het rendement dat u op de huidige koers zou mogen verwachten. Maar deze vrije kasstroom groeit organisch, niet alleen op basis van inflatie, maar ook dankzij verbeterde colocatie.
Colocatie betekent dat meerdere operators, bijvoorbeeld Vodafone, hun apparatuur op dezelfde toren plaatsen in plaats van elk hun eigen mast te bouwen. Extra colocatie is voor Cellnex bijna pure winst zonder extra kosten, de toren staat er immers al.
Naarmate colocatie een groter deel van de groeimix wordt, terwijl nieuwbouw (BTS) afneemt, kan de RLFCF-marge verder verbeteren, wat de RLFCF-groei een extra duw geeft bovenop de omzetgroei.
Shareholdersyield Cellnex 6,2%
Na jaren van groei is Cellnex inmiddels beland in de fase van meer gecontroleerde kapitaalallocatie. Het bedrijf betaalt een dividendrendement van 3,2% en verwacht dit de komende jaren met zo'n 7,5% per jaar te laten groeien.
Daarnaast koopt Cellnex eigen aandelen in. Vorig jaar gebeurde dit eenmalig op grote schaal, voor 1 miljard euro, mede mogelijk gemaakt door de verkoop van de Ierse activiteiten.
Dit jaar koopt het bedrijf voor 500 miljoen euro aan eigen aandelen in, wat het totale aandeelhoudersrendement op 6,2% brengt. Wij verwachten dat dit tempo van aandeleninkoop, naast de voortgaande deleveraging, gehandhaafd blijft.
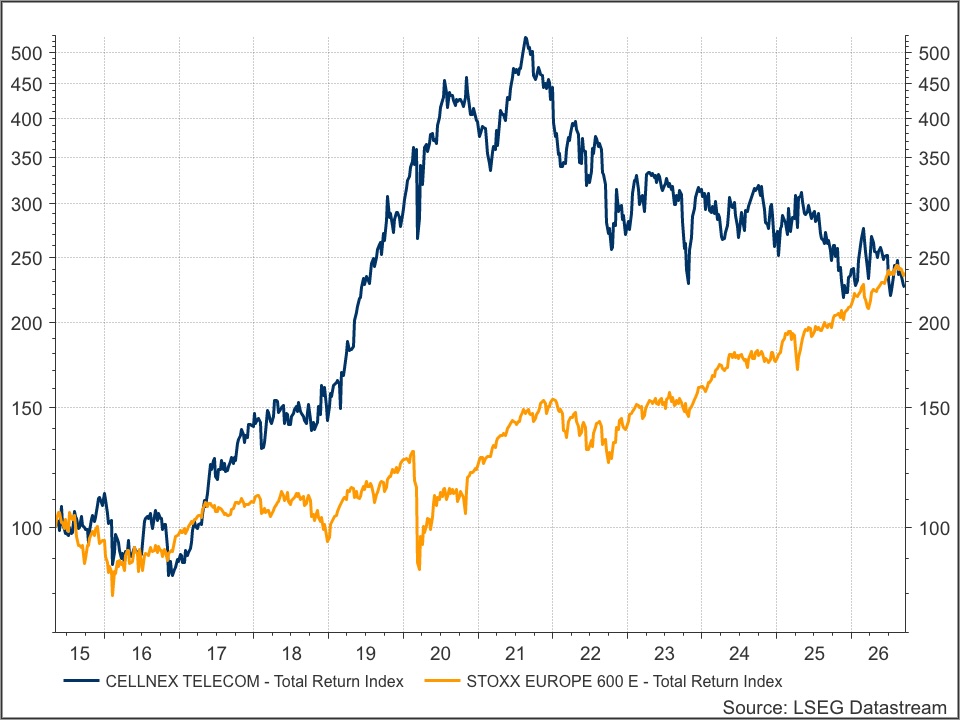
De grafiek laat pijlijk duidelijk zien dat er ook wel iets moest gebeuren bij Cellnex!
Koersdoel €35
Om tot een goed koersdoel voor Cellnex te komen, hanteren wij onze eigen taxaties. Deze zijn gebaseerd op een organische omzetgroei van circa 5%, wat de omzet, los van desinvesteringen, in 2028 op €4,6 miljard moet brengen. Omdat het nog enige tijd duurt voordat de groei-investeringen worden teruggeschroefd, verwachten wij pas na 2030 dat FCF en RLFCF dichter naar elkaar toe groeien.
Wij berekenen het koersdoel daarom op basis van een lichte organische groei van de RLFCF van circa 5%, wat resulteert in een waarde van €41. Daar trekken we een veiligheidsmarge van 15% vanaf, om te corrigeren voor eventuele grote renteschokken, wat resulteert in een intrinsieke waarde van 35 euro.
Cellnex | 2024A | 2025A | 2026E | 2027E | 2028E |
Omzet (€ mln) | 3.941 | 3.995 | 4.130 | 4.370 | 4.623 |
EBITDA (€ mln, adjusted) | 3.250 | 3.317 | 3.497 | 3.711 | 3.935 |
EBITDA marge | 82,5% | 83,0% | 84,7% | 84,9% | 85,1% |
Vrije kasstroom (€ mln) | 328 | 343 | 650 | 1.120 | 1.456 |
Cash flow yield | 1,5% | 1,8% | 3,9% | 6,8% | 9,1% |
RLFCF (€ mln) | 1.796 | 1.913 | 1.968 | 2.039 | 2.143 |
RLFCF yield | 8,3% | 10,2% | 11,8% | 12,4% | 13,4% |
Dividend per aandeel (€) | 0,06 | 0,75 | 0,80 | 0,90 | 0,95 |
Dividendrendement | 0,2% | 2,7% | 3,2% | 3,6% | 3,8% |
Aandeleninkoop (€ mln) | 0 | 1.000 | 500 | 500 | 500 |
Buy back yield | 0,0% | 5,3% | 3,0% | 3,1% | 3,1% |
Shareholders yield | 0,2% | 8,0% | 6,2% | 6,6% | 6,9% |
Taxaties StockWatch Beleggerdesk
Neutraal koersmomentum Cellnex
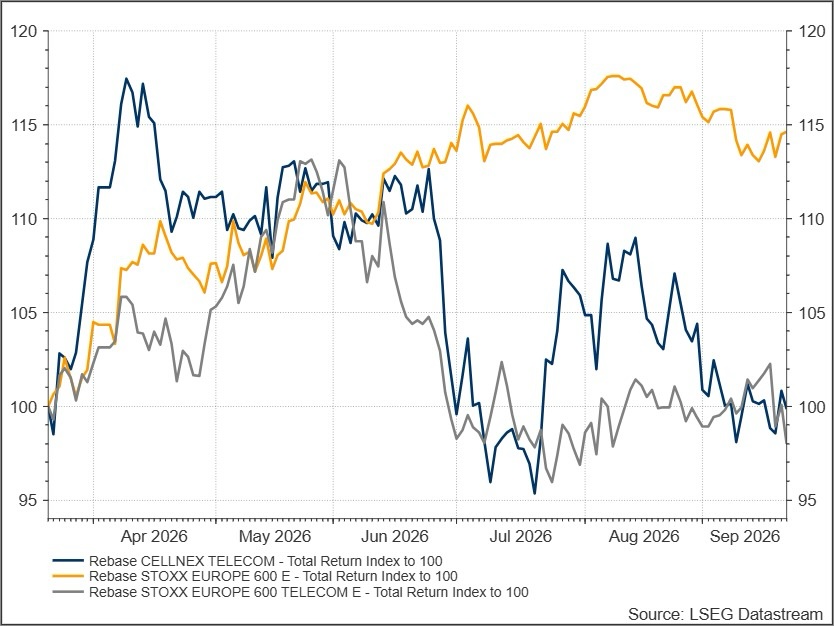
Het aandeel Cellnex bungelt wat op en neer, maar kent per saldo een wat matig jaar. Ten opzichte van zes maanden geleden staat de koers vrijwel vlak: -0,1%. Daarmee blijft het aandeel fors achter bij de brede markt (+14,6%). Maar omdat de sector het slechter doet (-2%), kennen wij Cellnex een neutraal koersmomentum toe. Het momentum heeft daarom geen invloed op ons advies.
Cellnex aangevangen met Strong Buy
Marktleider, stabiele business, goed management en een oplopende aandeelhoudersvergoeding: een combinatie van factoren die wij graag zien bij een belegging. Die denken we in Cellnex te hebben gevonden. Het bedrijf profiteert enerzijds van (eerder goedkoop gefinancierde) groei en is anderzijds bezig met deleveraging en het teruggeven van kapitaal aan aandeelhouders.
De koers blijft wat liggen, terwijl de onderliggende cijfers aanzienlijk verbeteren. Het opwaartse potentieel van 40% is daarmee goed voor een Strong Buy, waarbij een volwaardige positie van 5% van de beleggingsportefeuille verantwoord is.
Disclaimer: Randy van Santen heeft een longpositie in Cellnex
Dit artikel mag niet worden beschouwd als individueel beleggingsadvies. Koersdoelen zijn gebaseerd op een horizon van zes tot achttien maanden. Heeft u naar aanleiding van dit artikel een vraag? Stuur dan een mail naar redactie@stockwatch.nl. Wij doen ons best om deze zo snel mogelijk te beantwoorden.