
Headlines:
Anthropic komt gelukkig niet op een AI-piek naar de beurs, verwachte IPO koers $80
Marktpositie in zakelijke AI en programmeren is sterk
Omzet explodeert, maar positieve vrije kasstroom pas vanaf 2030 verwacht
Beperkte free float en aflopende lock-ups vergroten koersrisico na IPO
Koersdoel $90 biedt 12% upside, maar direct instappen vinden we onverstandig
Anthropic komt morgen naar de beurs. Het bedrijf, bekend van het AI-model Claude, kiest een interessant moment voor de start van de publieke handel. Het sentiment rond AI-bedrijven is namelijk niet bijstersterk. Dat staat haaks op hoe beursgangen doorgaans worden getimed.
We zijn zelden positief over een beursgang, ongeacht het bedrijf, omdat er bijna altijd een gunstig moment wordt gekozen. De huidige marktomstandigheden nemen dat voorwendsel deels weg.
Anthropic heeft een ijzersterk zakelijk verdienmodel
Voordat we überhaupt aan kopen denken, is het eerst zaak te weten wat het aanbod precies inhoudt, want een waardering van bijna $1000 miljard kan niet uitsluitend op een AI-model voor consumenten steunen. De commerciële kracht van Anthropic ligt vooral bij zakelijke AI.
Het bedrijf verkoopt toegang tot zijn Claude-modellen via abonnementen en toepassingen als Claude Code. Vooral die laatste categorie is interessant, want software ontwikkelen is big business, zeker gekoppeld aan AI-agents die complete werkprocessen uitvoeren.
Het mooie is dat het gebruik automatisch toeneemt naarmate klanten steeds meer taken automatiseren en Anthropic laat klanten ook betalen naar gebruik. Anthropic beschikt inmiddels over ruim 1.900 klanten die op jaarbasis minimaal $1 miljoen besteden. Circa 250 klanten zijn zelfs goed voor minstens $10 miljoen en de groei van het gebruik is immens.
Het ontwikkelingstempo is moordend
De sterke marktpositie komt niet uit de lucht vallen. Claude behoort tot de sterkste modellen voor programmeren en complexe zakelijke taken. Onderzoek van Menlo Ventures schat het aandeel van Anthropic in zakelijke AI-model uitgaven op 55%, tegen 31% voor OpenAI en 9% voor Google. Dat zijn schattingen, bovendien afkomstig van een investeerder in Anthropic, maar ze onderstrepen de commerciële tractie.
We vlakken de concurrenten echter niet uit. Google heeft een enorm distributienetwerk, terwijl OpenAI kan terugvallen op zijn consumentenbereik. Ook open modellen worden beter.
Een technologische voorsprong is in deze markt zeker geen garantie op een blijvend concurrentievoordeel. Daarnaast gaat de ontwikkeling zo snel dat de concurrent letterlijk morgen met een beter model kan komen en dat ook snel op grote schaal draaien. Dat alleen is al genoeg voor het meest aanvallende risicoprofiel (risicorating E).
Voorlopig geen positieve vrije kasstroom
De financiële ontwikkeling is uitzonderlijk. De omzet steeg van $4,6 miljard in 2025 naar $33,2 miljard in de eerste negen maanden van 2026. Eind oktober lag het geannualiseerde omzettempo al op $81 miljard.
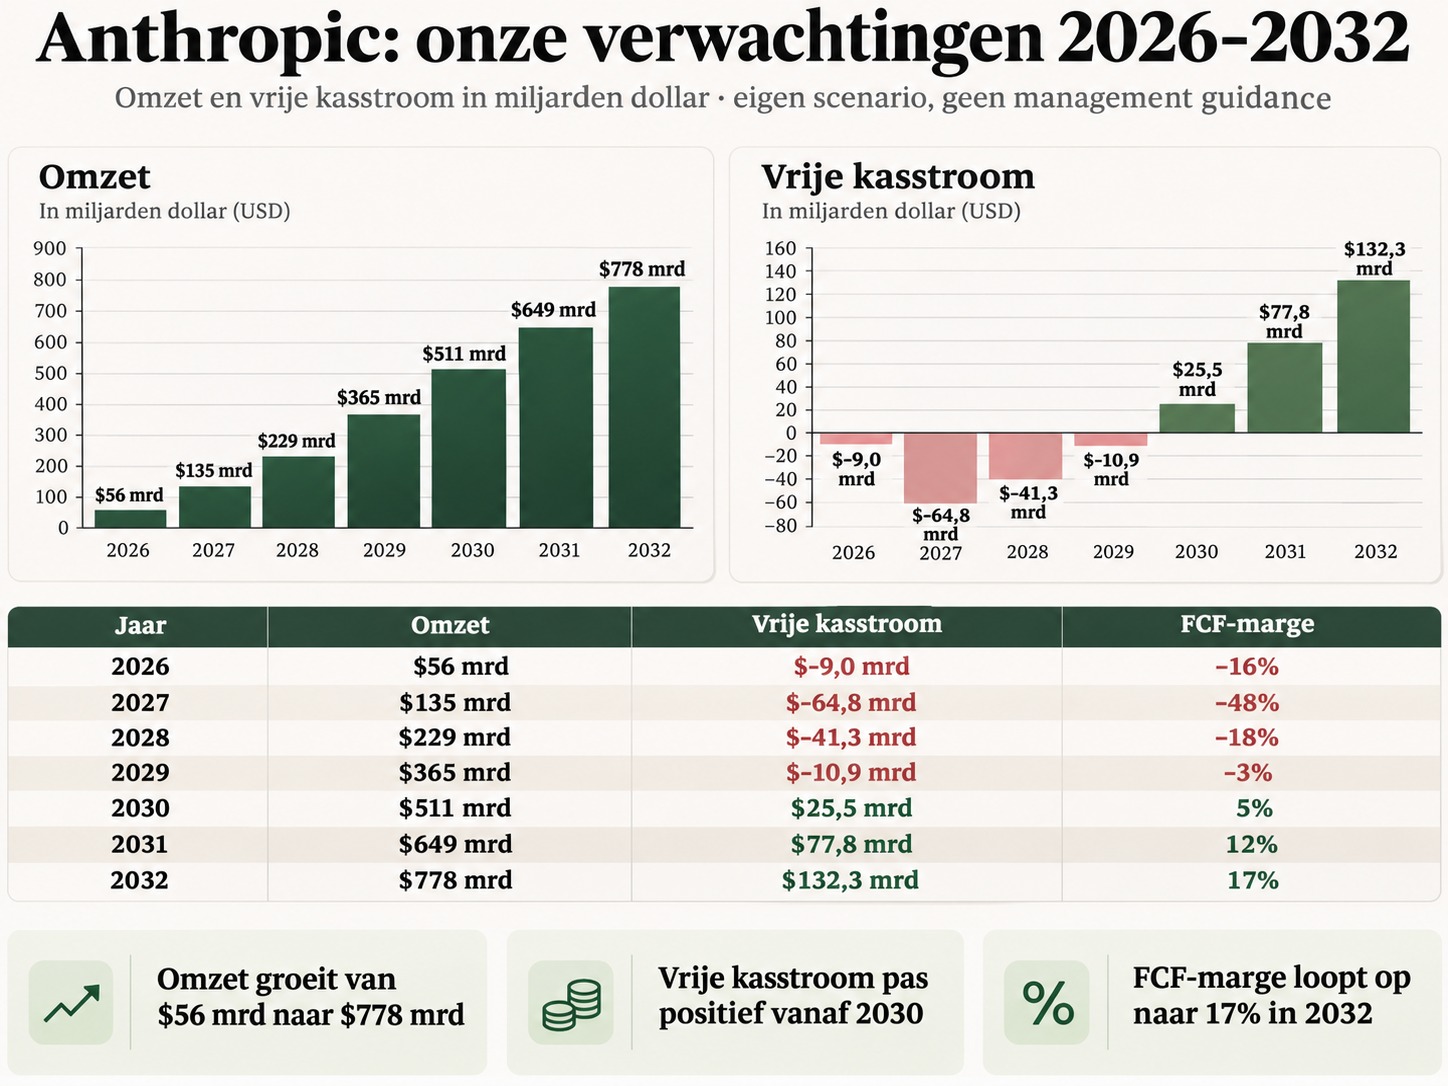
Voor heel 2026 rekenen wij op circa $56 miljard omzet, met een operationeel resultaat rond break-even. Dat laatste betekent niet dat Anthropic al structureel cash overhoudt. Het uitbreiden van rekenkracht vereist enorme uitgaven en vooruitbetalingen. Onze prognose gaat voor 2027 uit van ongeveer $135 miljard omzet en een negatieve vrije kasstroom van bijna $65 miljard.
Pas vanaf 2030 verwachten wij positieve vrije kasstromen. In 2032 voorzien we ongeveer $778 miljard omzet en $132 miljard vrije kasstroom (17% van de omzet). Richting 2036 laten we die marge oplopen tot 21%. Dit is geen managementguidance, maar ons eigen scenario. De omzetgroei blijft daarin spectaculair, terwijl de winstgevendheid slechts geleidelijk verbetert.
Dit is een enorme krachttoer met dito risico
Het grootste operationele risico is voorlopig de beschikbaarheid én betaalbaarheid van rekenkracht (compute), mits Claude concurrerend blijft natuurlijk. Anthropic heeft ongeveer $901 miljard aan toekomstige verplichtingen vastgelegd, hoofdzakelijk voor de afname van rekenkracht en infrastructuur. Dat is geen bestaande schuld, maar wel een forse verplichting die de toekomstige kasstromen gaat belasten.
Daartegenover staat na de emissie een geraamde liquiditeitspositie van circa $213 miljard, tegenover $6,2 miljard aan schuld, exclusief leases. Op dit moment is de balans daarom zeer gezond. Een ander risico is de kwaliteit en kwantiteit van digitale data. De kwaliteit van de trainingsdata bepaalt immers voor een groot deel de kwaliteit van het model. Verder kunnen onvoldoende betrouwbare data en hallucinaties de inzet bij bedrijfskritische toepassingen beperken.
Slechts 6,3% van de aandelen aanvankelijk verhandelbaar
De details van de beursgang bevatten eveneens een specifiek risico. Op dit moment ligt de verwachte introductieprijs rond de $80. Er worden 825 miljoen aandelen aangeboden, waarvan ruim 801 miljoen nieuw worden uitgegeven en bijna 24 miljoen door de zeven oprichters worden verkocht. Daarmee wordt aanvankelijk slechts circa 6,3% van het aandelenkapitaal via de beursgang verhandelbaar.
Daarnaast investeren grote technologiebedrijven gezamenlijk $26 miljard via een private plaatsing. Amazon en Google blijven belangrijke aandeelhouders, maar hun aandelen hebben geen regulier stemrecht. Via een bijzondere aandelenstructuur houden de oprichters doorslaggevende zeggenschap. Dat laatste is echter niet het specifieke risico waar we op doelen.
Kopen op de eerste handelsdag lijkt ons niet slim
De beperkte initiële beschikbaarheid van aandelen kan de openingskoers opdrijven en creëert een risico waar we op willen wijzen. Vanaf de eerste handelsdag kunnen namelijk maximaal 315 miljoen bestaande aandelen extra verhandelbaar worden, waarna in de maanden daarna verschillende rondes grotere pakketten vrijkomen. De reguliere lock-up loopt maximaal 180 dagen en voor oprichters en bepaalde grootaandeelhouders maximaal 365 dagen.
Wie op de eerste handelsdag tegen een fors hogere koers instapt, koopt dus mogelijk in een tijdelijk bijzonder krappe markt. Daarna vergroot die hoge koers de kans dat bestaande aandeelhouders gaan verkopen wanneer hun pakketten vrijkomen en kan de koers flink onderuit gaan door meer aanbod. Beleggers die mee willen doen, kunnen daarom beter gewoon inschrijven voor de beursgang of nog een half jaar geduld hebben en de koersvorming bekijken wanneer de meeste lock-ups voorbij zijn.
Onze waardebepaling wijst niet op dure beursgang
We hebben bovenstaande verwachte resultaten vanzelfsprekend ook in een waarderingsmodel gegoten. Er is vanzelfsprekend nog geen bèta bekend, dus we moesten zelf een rendementseis bepalen. We hebben gekozen voor dezelfde rendementseis als Nvidia, omdat we het risico minimaal even hoog inschatten en omdat Nvidia simpelweg een direct beleggingsalternatief vormt waar Anthropic mee moet concurreren voor kapitaal.
Tegen een rendementseis van 17% komen we uit op een waarde van ruim $106. Daar trekken we 15% veiligheidsmarge af wat leidt tot een koersdoel van $90 met een horizon van ruim een jaar. Wat ons betreft is dit daarom een keurig geprijsde beursgang. Let wel: positieve vrije kasstromen liggen bij Anthropic relatief ver in de toekomst, wat een scherpe waardebepaling ernstig bemoeilijkt.
Te veel redenen om nog niet te kopen, ondanks nette introductieprijs
Resumerend is Anthropic een waanzinnig interessant bedrijf en is de beursgang niet agressief geprijsd. Toch zitten er wel wat venijnige details in de constructie van de beursgang die het kopen van de aandelen op de dag van de beursgang niet aantrekkelijk maken.
Inschrijven voor de beursgang is met de beoogde introductieprijs een idee waar we neutraal naar kijken. Direct verkopen bij opening is vervolgens een optie, maar dat wordt dan meer handelen dan beleggen. Wij kijken de koersvorming in de maanden na de beursgang rustig aan.
Vervolgens hebben we iets meer informatie over hoe het loskomende aanbod vanuit bestaande aandeelhouders de koers beïnvloedt. Dit biedt een beter uitgangspunt om te bepalen of we al dan niet instappen. Los daarvan blijft dit aandeel bij ons scherp op de radar staan, omdat AI-modellen uiteindelijk een groot deel van de toepassingen bepalen en dus van de hele AI-stack.
Dit artikel wordt mede mogelijk gemaakt door Capler. Wilt u in de toekomst ook profiteren van succesvolle IPO’s. Beleg al vanaf €5.000 in het private equity fonds van Capler.
Disclaimer: Paul Weeteling heeft geen positie in de beursgang van Anthropic.
Dit artikel mag niet worden beschouwd als individueel beleggingsadvies. Koersdoelen zijn gebaseerd op een horizon van zes tot achttien maanden. Heeft u naar aanleiding van dit artikel een vraag? Stuur dan een mail naar redactie@stockwatch.nl. Wij doen ons best om deze zo snel mogelijk te beantwoorden.