
Headlines:
Tesla voert marges op, maar dat is wel relatief
FSD en Robotaxi winnen snel tractie in Noord-Amerika
SpaceX-fusie wordt nu de grootste koersdriver
Koersdoel fors omhoog van $320 naar $415
Stevigere Hold-rating door SpaceX-avances
Tesla kwam deze week door met een verse kwartaalcijferupdate en het voelde weer als vanouds: alsof we er een jaar niet naar hadden gekeken in plaats van een paar maanden. Bij dit bedrijf gebeurt letterlijk meer in een kwartaal dan bij menig bedrijf in een jaar. Het is jammer dat de winstgevendheid zoveel te wensen overlaat, anders was dit waarschijnlijk ons favoriete techaandeel geweest, voor zover we een aandeel tot favoriet willen bestempelen. Hetzelfde geldt voor SpaceX, dat een oogje heeft op Tesla.
Tesla voert R&D-kosten grof op
Eerst de cijfers zelf. Tesla boekte in het derde kwartaal een omzet van $28,05 miljard, vrijwel gelijk aan een jaar eerder. Automotive bleef met $20,56 miljard veruit de grootste activiteit en was goed voor ruim 73% van de omzet.
Energy kwam uit op $2,88 miljard, circa 10% van het totaal, terwijl Services and Other met $4,61 miljard ruim 16% vertegenwoordigt. De Automotive-omzet daalde 3% op jaarbasis en Energy leverde 16% in, terwijl Services and Other juist 33% groeide.
Vervolgens schakelen we door naar de marges, waar het beeld iets interessanter wordt. De brutomarge verbeterde met 160 basispunten naar 19,6%. Exclusief regulatory credits lag de automotive brutomarge rond 18%, terwijl Energy met ruim 33% opnieuw liet zien hoeveel winstgevender deze activiteit kan worden naarmate de schaal toeneemt. De operationele marge bleef door hogere R&D-kosten (+69%) met 2,6% erg laag.
Automotive ziet vraag aantrekken
Het vraagbeeld is sterker dan enkele kwartalen geleden. Tesla eindigde Q3 met het grootste orderboek voor personenauto’s in vier jaar, terwijl batterijbeschikbaarheid de grootste rem op de productie was. Musk mikt inmiddels op ongeveer vijf miljoen geproduceerde voertuigen per jaar rond 2030, tegenover nog geen twee miljoen in het lopende boekjaar.
Ook bij Energy lijkt de vraag voorlopig niet het probleem. Tesla rapporteerde de hoogste orderinstroom ooit en vrijwel alle Megapack-capaciteit voor 2027 is al verkocht. Vooral de explosieve bouw van datacenters speelt Tesla in de kaart: batterijsystemen kunnen snel grote vermogens beschikbaar maken en piekbelasting opvangen.
Full Self Driving slaat serieus aan in de VS
Ook software wordt financieel relevanter. Het aantal betaalde Full Self Driving-abonnementen steeg in één kwartaal van 1,48 miljoen naar 1,74 miljoen. Meer dan 75% van de nieuwe leveringen in Noord-Amerika had bij aflevering al een betaald FSD-abonnement, ondanks dat iedere koper eerst een gratis maand krijgt. Het management bevestigde bovendien een analistenschatting van circa $1 miljard jaarlijkse terugkerende omzet op dit moment.
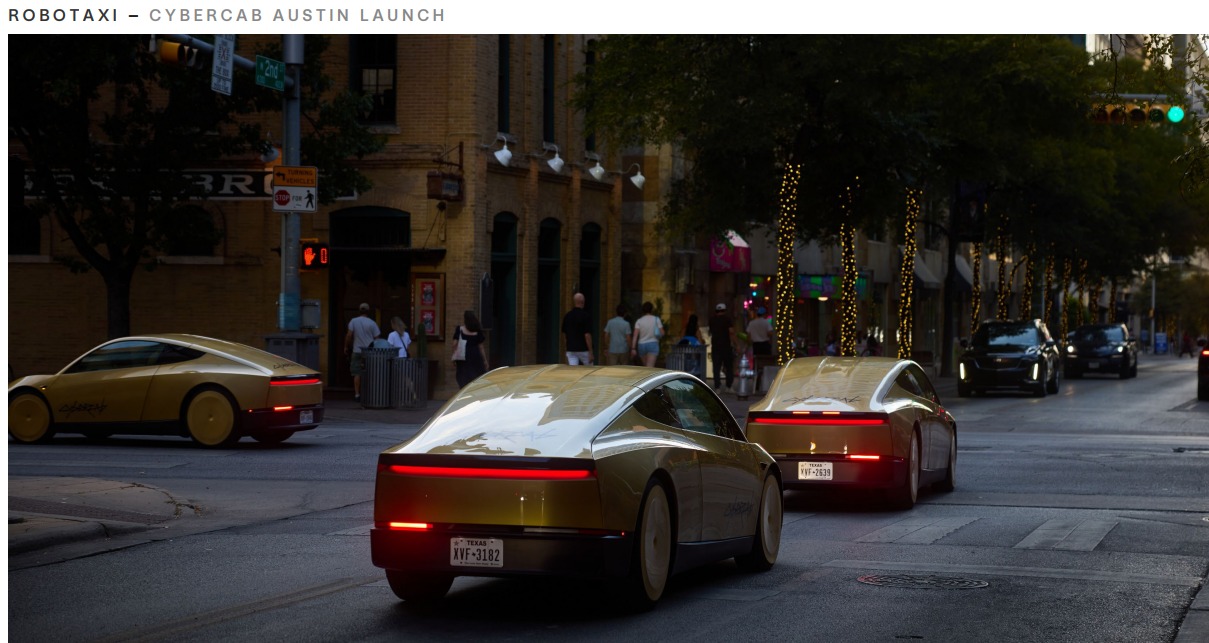
De Robotaxi-activiteiten zijn nog klein, maar versnellen. Tesla naderde aan het einde van het afgelopen kwartaal twee miljoen volledig autonome mijlen, acht keer zoveel als een kwartaal eerder, met dubbelcijferige groei per week. Cybercab wordt voornamelijk door Tesla zelf geëxploiteerd als mobiliteitsdienst en Tesla wil dat zo houden. Het uiteindelijke kostendoel ligt rond $0,30 per betaalde mijl.
Lagere kapitale investeringen zijn tijdelijk
De keerzijde is een ongekende investeringsgolf. R&D steeg hard tot $2,76 miljard door kosten voor extra rekenkracht, eigen chipontwikkeling en ontwikkel- en productiekosten voor onder meer Optimus, Megapack 3 en Semi (elektrische vrachtwagen).
De kapitale investeringen bedroegen $4,73 miljard in het afgelopen kwartaal. Tesla verlaagde de verwachting voor 2026 naar circa $20 miljard, maar verwacht de investeringen daarna opnieuw op te voeren voor Robotaxi, Optimus, AI-infrastructuur, zonne-energie en eigen chipfabricage. Alleen Terafab (enorme chipfabriek) vraagt tot begin 2028 al tientallen miljarden dollars en kan op langere termijn meer dan $100 miljard kosten.
Optimus-humanoïde robot prikkelt de fantasie
Optimus past precies in dat bijna megalomane plaatje. De vroege productie is in Fremont begonnen en het grootste deel van de apparatuur voor een lijn die uiteindelijk ongeveer één miljoen robots per jaar moet kunnen maken, staat er al. Musk verwacht minimaal een jaar nodig te hebben om richting 20.000 robots per week te gaan en commerciële leveringen buiten Tesla worden rond eind 2027 voorzien.
Nog interessanter zijn de onderliggende verwachte economics: Tesla zegt dat de verwachte productiekosten van Optimus inmiddels richting die van Cybercab bewegen. Een humanoïde robot met hardwarekosten in die orde, maar economische waarde gekoppeld aan menselijke arbeid, kan bij voldoende autonomie uitzonderlijke marges opleveren.
Fusie tussen SpaceX en Tesla zeer kansrijk
Daar bovenop ligt inmiddels een mogelijke fusie met SpaceX. Beide ondernemingen hebben onafhankelijke commissies gevormd om een combinatie te onderzoeken. Er zijn nog geen voorwaarden of ruilverhouding afgesproken en Musk benadrukt dat een transactie niet zeker is. Wel wordt volgens berichtgeving gemikt op een aankondiging in de eerste helft van 2027, zodat de deal nog tijdens de huidige Amerikaanse regering kan worden afgerond.
Aan Tesla-zijde moet meer dan 50% van alle uitstaande aandelen instemmen. Bij SpaceX zijn goedkeuring van de speciale commissie, het bestuur en Musk als controlerend aandeelhouder nodig. Wij achten de kans op een fusie hoog (70%) om de simpele reden dat Tesla-aandeelhouders grotendeels “Musk-aandeelhouders” zijn en dat maakt de kans op goedkeuring van een fusie met Musks tweede levensproject (of eigenlijk eerste) een stuk groter.
Fusie is logisch vanuit technologisch perspectief
Technologisch is de logica duidelijk. Tesla en SpaceX werken al samen rond chips, AI, energie en productie, terwijl nog moet worden bepaald hoe Terafab wordt gefinancierd. Een fusie maakt het eenvoudiger om kapitaal, engineers, chipcapaciteit, batterijen, Starlink-connectiviteit en uiteindelijk ruimtegebaseerde datacenters als één ecosysteem te ontwikkelen. Ook Optimus kan daarin een gezamenlijk platform worden met extreem goede connectiviteit en AI-training.
Voor Tesla-aandeelhouders ligt daarom een economische premie voor de hand. Zonder aantrekkelijke ruilverhouding wordt het lastig om de benodigde steun binnen te halen. Een premie van grofweg 15% tot 25% op de standalone waarde lijkt voorlopig een redelijke centrale aanname, maar zolang voorwaarden ontbreken blijft dit optionaliteit en geen harde waarde.
Koersdoel Tesla stevig omhoog van $320 naar $415
Omdat wij de kans op een fusie zo hoog inschatten (70%) is een standalone waardebepaling hier niet meer op zijn plaats. We berekenen de waarde daarom op basis van een gewogen gemiddelde. Te beginnen met de simpele doch realistische verwachting van ruim 20% premie op de huidige koers van Tesla. Dit zou een overnameprijs of ruilwaarde van $450 per aandeel betekenen. We laten nog even achterwege hoe er afgerekend wordt.
Dan de standalone waardebepaling, waar de wijzigingen ten opzichte van een kwartaal geleden echt marginaal zijn. De enige noemenswaardige wijziging is dat we de groei in de tweede helft van ons 10-jaarsmodel iets hebben verhoogd, omdat FSD en Robotaxi hard aan de weg timmeren. Tegen een onveranderde rendementseis komen we uit op een iets hoger koersdoel van $335 per aandeel op standalone basis.
De gewogen som van deze twee waardes bedraagt $415 en dit is dus het nieuwe koersdoel. Dat betekent een hele flinke verhoging ten opzichte van de $320 die we hadden staan.
Tesla | 2024A | 2025A | 2026E | 2027E | 2028E |
Omzet ($ mln) | 97.690 | 94.827 | 107.294 | 121.297 | 142.565 |
Ebitda ($ mln) | 16.645 | 14.596 | 14.630 | 17.954 | 23.291 |
Ebitdamarge | 17,0% | 15,4% | 13,6% | 14,8% | 16,3% |
Vrije kasstroom ($ mln) | 3.584 | 6.220 | -8.763 | -5.061 | -2.696 |
Cash flow yield | 0,3% | 0,4% | -0,7% | -0,4% | -0,2% |
Nettowinst ($ mln) | 8.458 | 5.858 | 5.869 | 7.941 | 10.683 |
Winst per aandeel ($) | 2,42 | 1,66 | 1,67 | 2,24 | 3,00 |
K/W | 167,0 | 254,2 | 218,4 | 163,3 | 121,6 |
Netto schuld ($ mln) | -28.350 | -35.683 | -26.976 | -19.302 | -19.163 |
Nettoschuldratio* | - | - | - | - | - |
Dividend per aandeel ($) | - | - | - | - | - |
Taxaties LSEG consensus
Hold-rating Tesla heeft nu veel meer kracht
Waar de cijferset ons iets positiever maakt over de langetermijngroei, is het de opgelopen kans van een fusie met SpaceX die ons koersdoel vleugels geeft. Aangezien er al bijna $500 op het bord stond eind vorig jaar en Tesla er minstens nog net zo goed voorstaat op lange termijn, achten we een prijs van $450 minimaal nodig om voldoende aandeelhouders over de streep te trekken. Daarnaast is het geen vijandige overname, dus enige redelijkheid zal worden betracht.
Voor Tesla-aandeelhouders die eigenlijk een soort eindpunt of nieuwe start zochten in deze eeuwigdurende techsaga zonder vrije kasstroom als fundament, kan een fusie met SpaceX een uitkomst zijn. Aandeelhouders krijgen onderweg waarschijnlijk de kans om tussen $400 en $450 uit te stappen. Wij verwachten dat de fusie in een bepaalde ruilverhouding zal plaatsvinden met SpaceX-aandelen, dus dat is dan de andere optie.
De takeaway van dit verhaal is dat onze Hold-rating nu veel meer kracht heeft gekregen en we voor het eerst sinds tijden dubbelcijferige upside zien bij Tesla. Een Buy-rating is net een brug te ver, omdat die afhangt van een mogelijke fusie en dat is in combinatie met de gematigde upside net niet het risico waard.
Disclaimer: Paul Weeteling heeft een longpositie in Tesla.
Dit artikel mag niet worden beschouwd als individueel beleggingsadvies. Koersdoelen zijn gebaseerd op een horizon van zes tot achttien maanden. Heeft u naar aanleiding van dit artikel een vraag? Stuur dan een mail naar redactie@stockwatch.nl. Wij doen ons best om deze zo snel mogelijk te beantwoorden.